Atualizado em 9 de novembro de 2026.
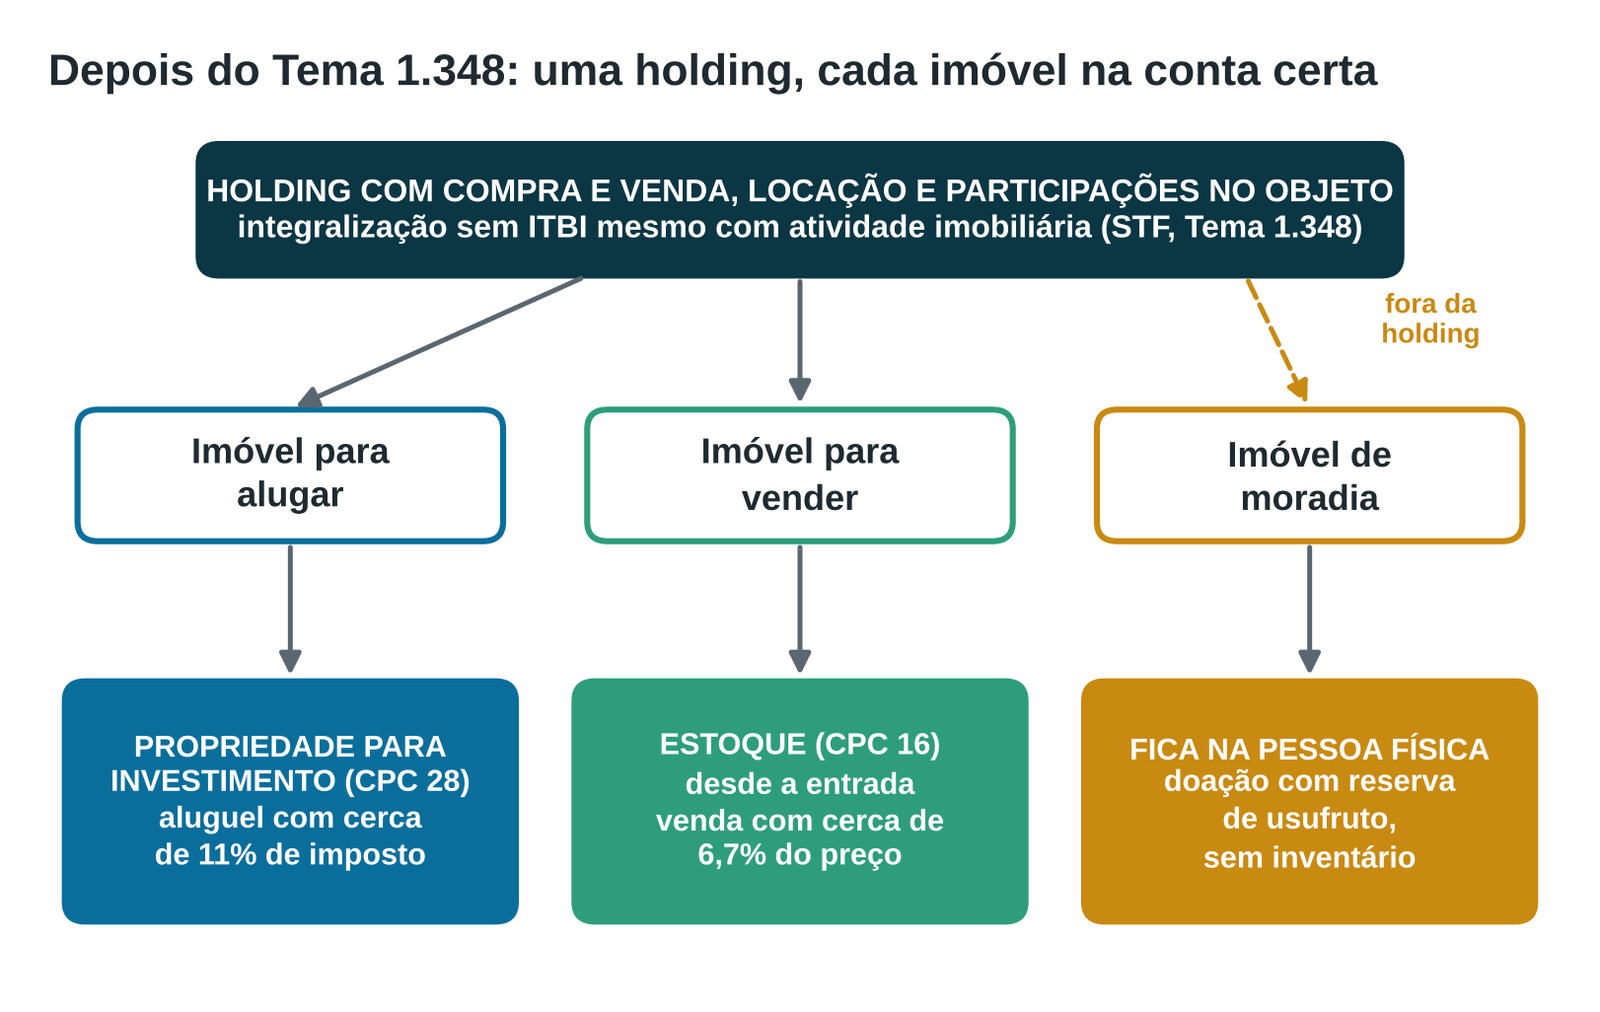
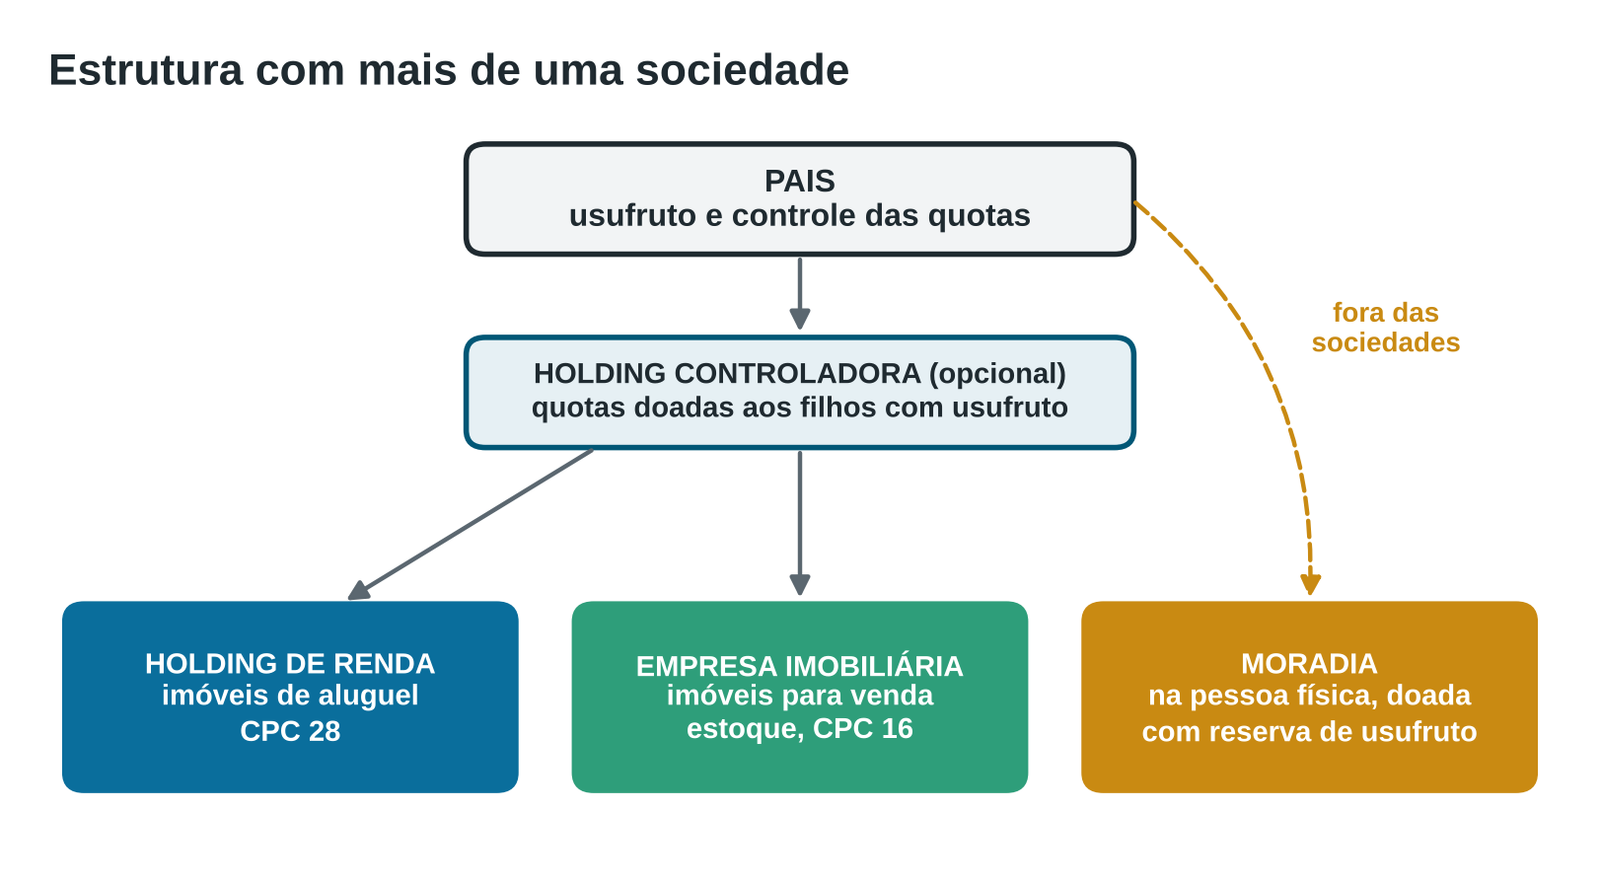
Sim, a holding continua vantajosa depois da reforma tributária, desde que seja montada com estratégia. Desde o julgamento do Tema 1.348 pelo STF, em outubro de 2026, a recomendação mudou: a holding deve ter a compra e venda de imóveis próprios no objeto social, ao lado da locação e da participação em outras sociedades. Com isso, cada imóvel entra na conta contábil certa desde o primeiro dia. O imóvel destinado à venda vai para o estoque e paga cerca de 6,7% do preço. O imóvel de aluguel fica como investimento e paga cerca de 11% da receita. Já o imóvel de moradia costuma ficar melhor fora da holding, doado aos filhos com reserva de usufruto, o que também evita o inventário.
Este artigo explica o raciocínio por trás dessa estratégia, com simulações feitas pelas regras de 2026 e da transição para o IBS e a CBS.
O que mudou para as holdings em 2025 e 2026
- ITBI na integralização (STF, Tema 1.348): o Supremo decidiu que a imunidade do ITBI na integralização de capital vale também para empresas com atividade imobiliária preponderante.
- IBS e CBS (LC 214/2025): a holding passa a ser contribuinte dos novos tributos, inclusive na venda de imóveis do seu ativo e na locação. A venda tem redução de 50% nas alíquotas, e a locação, de 70%.
- Lucros e dividendos (Lei 15.270/2025): desde janeiro de 2026, lucros acima de R$ 50 mil por mês, pagos pela mesma empresa à mesma pessoa, sofrem retenção de 10%. Quem recebe mais de R$ 600 mil por ano está sujeito ao imposto mínimo, que chega a 10% a partir de R$ 1,2 milhão.
- ITCD das quotas (LC 227/2026): a doação de quotas passou a ter como base, no mínimo, o patrimônio líquido ajustado a valor de mercado (art. 154, II). A antiga promessa de pagar ITCD pelo valor contábil acabou (explicamos em doação de quotas da holding).
- Lucro presumido mais caro acima de R$ 5 milhões (LC 224/2025): os percentuais de presunção sobem 10% sobre a parcela da receita anual que passar desse valor.
Por que, depois do STF, a holding deve ter compra e venda de imóveis no objeto
Até 2026, muitas holdings eram constituídas com uma cláusula que excluía a compra e venda e a locação de imóveis como atividade preponderante. O motivo era o art. 37 do Código Tributário Nacional, que retira a imunidade do ITBI quando a empresa tem atividade imobiliária preponderante. O preço dessa cautela era alto: sem a atividade no objeto, todo imóvel vendido pela holding gerava ganho de capital, tributado em cerca de 34% do lucro.
Com o Tema 1.348, essa troca deixou de fazer sentido. O STF afirmou que a imunidade na integralização de capital não depende da atividade da empresa. Pela nossa análise, isso abre espaço para uma estrutura mais eficiente:
- Integralização sem ITBI, mesmo com a compra e venda de imóveis no objeto social, até o valor destinado ao capital (Tema 796 do STF).
- Presunção de 8% e 12% na venda: a receita da venda de imóveis próprios só é tributada como atividade, sobre o preço, quando a venda faz parte do objeto da empresa e o imóvel está no estoque.
- Classificação desde a entrada: a Receita entende que o imóvel que entrou como investimento continua a gerar ganho de capital mesmo se for reclassificado depois (Solução de Consulta Cosit nº 95/2026). Quem já tem a atividade no objeto pode registrar cada imóvel na conta certa no dia da integralização.
- Nenhum custo novo de IBS e CBS: a holding já é contribuinte na venda de imóveis do ativo e na locação (LC 214/2025, arts. 4º, § 4º, e 21). Incluir a compra e venda no objeto não cria uma incidência que não existiria de qualquer forma.
Holdings já constituídas podem incluir a atividade por alteração contratual. O ajuste vale para os imóveis que entrarem depois dele. Os imóveis que já estão como investimento continuam com a tributação de ganho de capital e precisam de outra saída quando forem vendidos, como a venda das quotas, a devolução ao sócio ou a permuta (veja as saídas abaixo).
A classificação contábil decide o imposto na venda
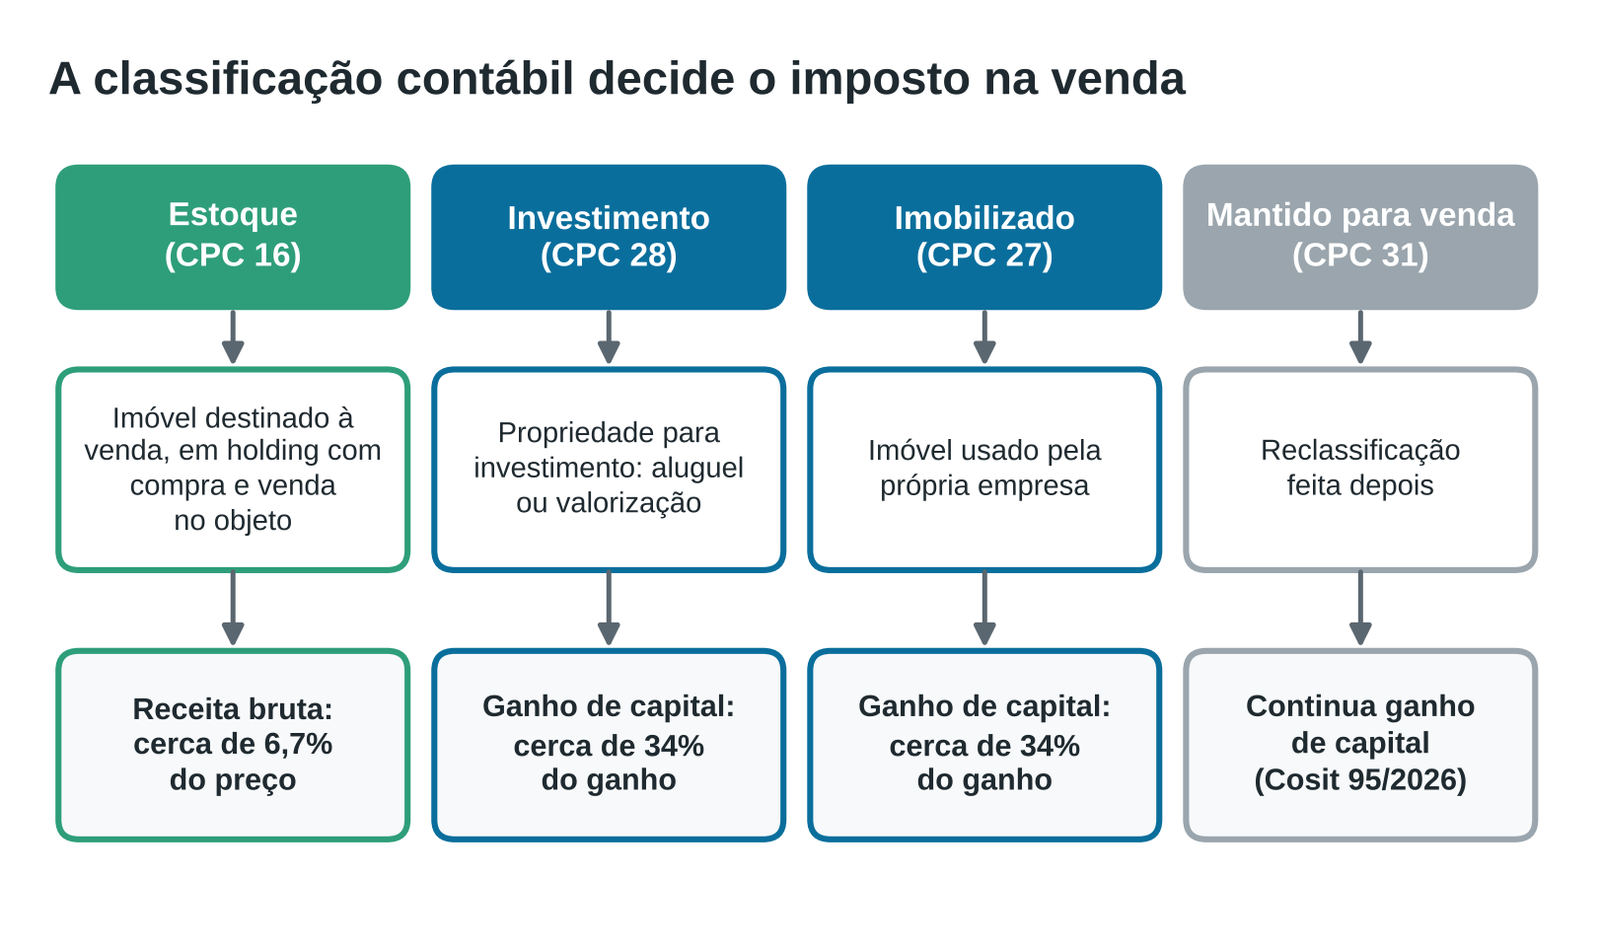
- Estoque (CPC 16): imóvel integralizado ou comprado para vender. A venda é receita da atividade: o IRPJ incide sobre 8% do preço e a CSLL sobre 12%, mais PIS e COFINS de 3,65% até 2026. A carga fica entre 5,9% e 6,7% do preço.
- Propriedade para investimento (CPC 28) ou imobilizado (CPC 27): imóvel para aluguel, valorização ou uso próprio. A venda gera ganho de capital, que entra inteiro na base do lucro presumido (Lei 9.430/1996, art. 25, II). IRPJ, adicional e CSLL somam cerca de 34% sobre o ganho.
- Reclassificação para estoque às vésperas da venda: não reduz o imposto, pelo entendimento da Receita citado acima.
Venda de imóvel: quanto se paga em cada caminho
Exemplo: venda de um imóvel por R$ 1 milhão, com custo de R$ 200 mil, que é o valor pelo qual ele foi declarado no imposto de renda.
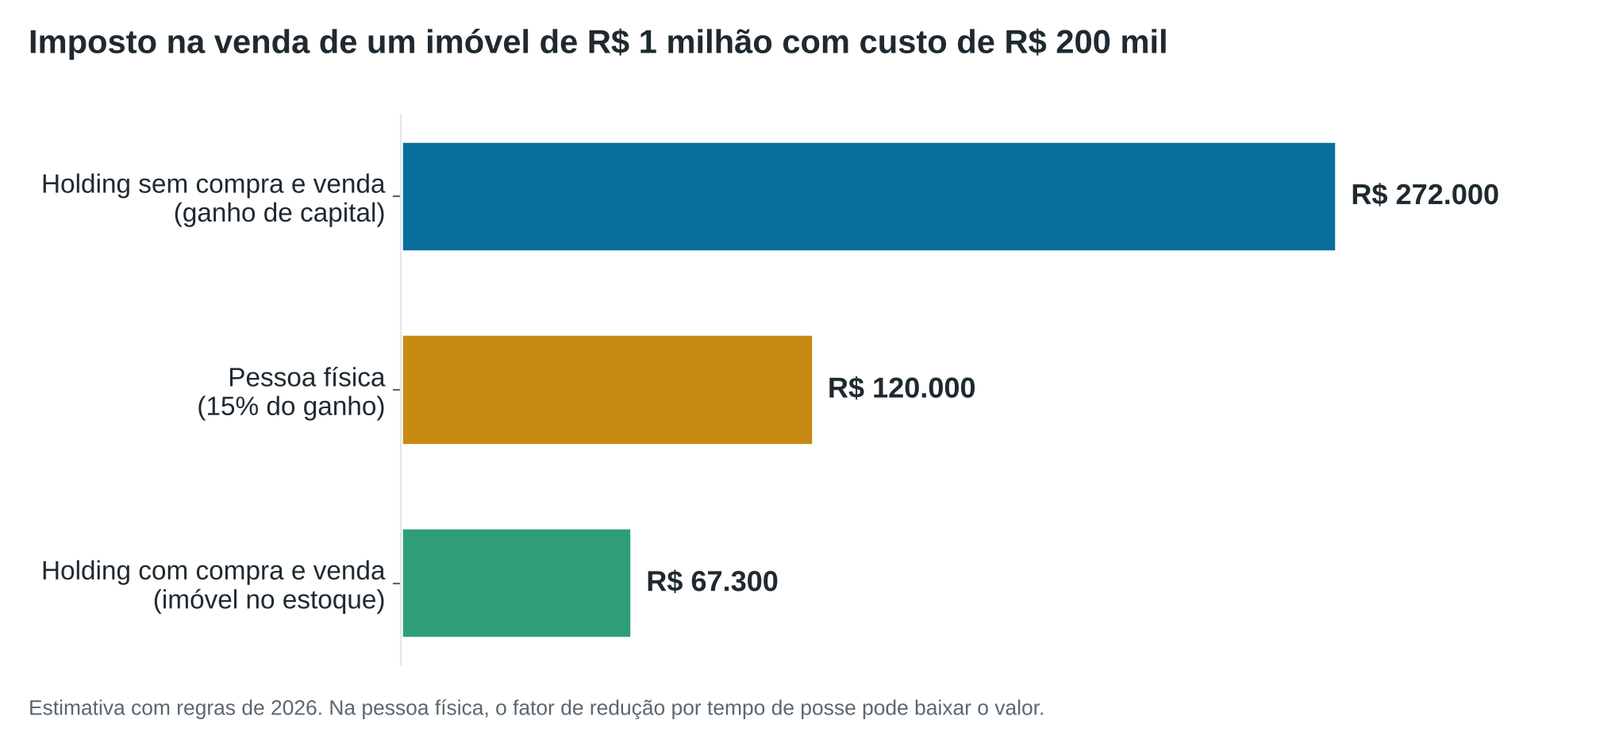
Como o imposto do estoque incide sobre o preço e o do investimento incide sobre o ganho, o estoque é mais barato sempre que o custo do imóvel for baixo em relação ao preço. Ele só deixa de compensar quando o custo passa de cerca de 80% do preço de venda. Para chegar aos 6,7% de forma segura, a holding precisa:
- ter a compra e venda de imóveis próprios no objeto social e no CNPJ (CNAE 6810-2/01);
- registrar o imóvel como estoque desde a entrada, com documento que mostre a finalidade de venda;
- receber o imóvel antes de qualquer negociação com comprador, porque a integralização feita com a venda já acertada pode ser desconsiderada (CTN, art. 116, parágrafo único);
- ter atividade real, com documentação de cada operação.
Saídas para o imóvel que já está na holding como investimento
Quem já tem imóveis registrados como investimento não precisa aceitar os 34% sem examinar alternativas. Cada uma tem requisitos próprios, e a escolha depende do comprador, do prazo e do destino do dinheiro.
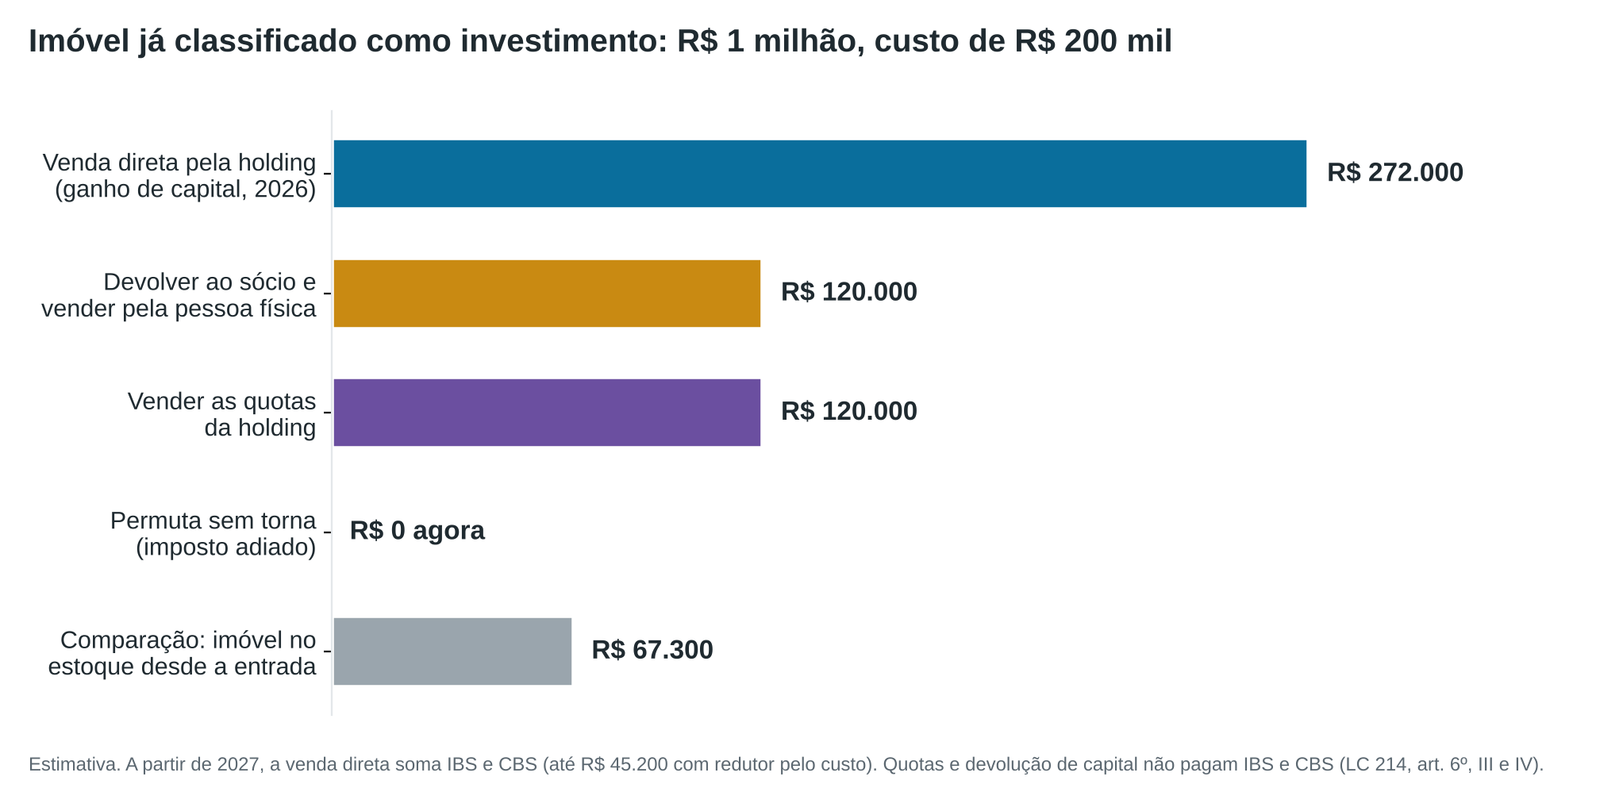
- Venda das quotas: em vez de a holding vender o imóvel, os sócios vendem a sociedade. O ganho é dos sócios, tributado de 15% a 22,5% conforme o valor (Lei 8.981/1995, art. 21), sem IBS e CBS (LC 214/2025, art. 6º, III) e sem ITBI, porque o imóvel continua no nome da mesma empresa. O ganho de capital também fica fora da base do imposto mínimo (Lei 9.250/1995, art. 16-A, § 1º, I). Funciona melhor quando a sociedade tem só o imóvel negociado e está em ordem, porque o comprador assume a empresa e herda o custo baixo do imóvel, o que costuma entrar na negociação do preço.
- Devolução ao sócio e venda pela pessoa física: o imóvel volta ao sócio que o integralizou pelo valor contábil (Lei 9.249/1995, art. 22), sem ITBI (CTN, art. 36, parágrafo único) e sem IBS e CBS (LC 214/2025, art. 6º, IV). Na venda, o sócio paga 15% do ganho e pode usar as reduções e isenções da pessoa física, como a isenção para quem vende imóvel residencial e reinveste em outro imóvel residencial em 180 dias (Lei 11.196/2005, art. 39). Exige motivo próprio e um intervalo razoável antes da venda.
- Permuta sem torna: a troca por outro imóvel, sem pagamento em dinheiro, não gera IRPJ e CSLL pelo entendimento do STJ e da PGFN, nem IBS e CBS (LC 214/2025, art. 252, § 2º, I). O imposto fica adiado para uma venda futura.
- Redutor de ajuste: para vendas a partir de 2027, a opção pelo valor de referência dos imóveis que a holding tiver em 31/12/2026 reduz a base do IBS e da CBS.
Toda saída precisa de motivo negocial e documentação. Operações encadeadas em poucos dias, sem outra razão além do imposto, podem ser desconsideradas pela Receita (CTN, art. 116, parágrafo único).
Aluguel: por que a holding ainda compensa
No lucro presumido, a receita de locação de imóveis próprios tem presunção de 32% para o IRPJ e a CSLL, segundo as orientações da própria Receita Federal. Com PIS e COFINS, a carga fica perto de 11% do aluguel, enquanto a pessoa física pode pagar até 27,5% no carnê-leão.
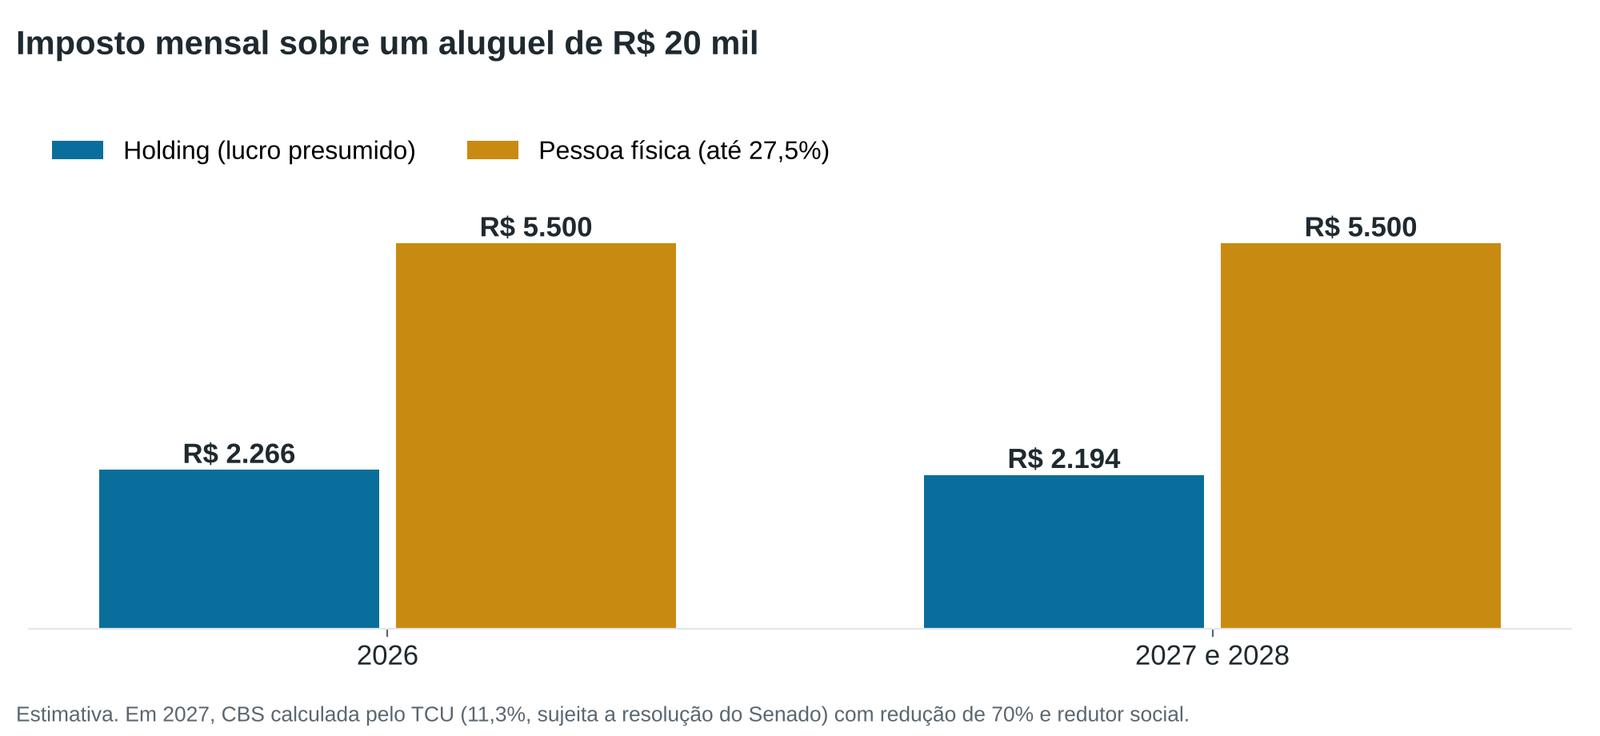
A partir de 2027, o PIS e a COFINS dão lugar à CBS, com redução de 70% para a locação e um redutor social de R$ 600 por mês para cada imóvel residencial (LC 214/2025, arts. 260 e 261). O TCU calculou a alíquota de referência da CBS de 2027 em 11,3%, e o Senado tem até 15 de dezembro de 2026 para fixá-la. Com esses números, a carga de 2027 fica parecida com a atual. O IBS entra aos poucos entre 2029 e 2033, e a vantagem da holding tende a diminuir, mas permanece para quem tem renda de aluguel relevante.
Imóvel de moradia sem inventário
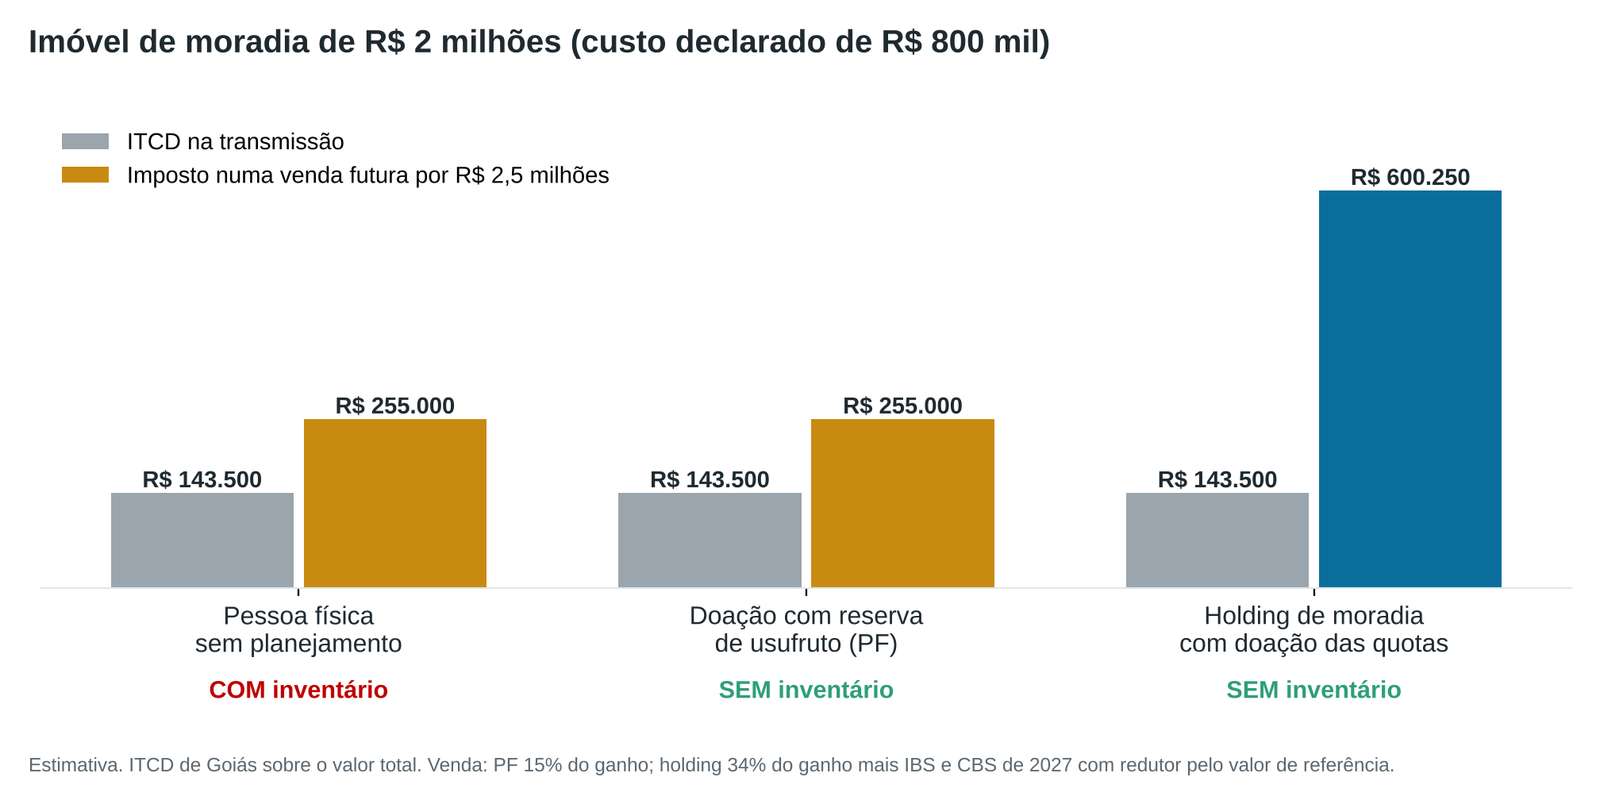
Muitas famílias querem que a casa onde moram não entre em inventário. Há três caminhos, e eles têm custos muito diferentes. Na simulação abaixo, a casa vale R$ 2 milhões e foi declarada por R$ 800 mil.
- Sem planejamento: a casa vai para o inventário, com o ITCD, as custas e o tempo do processo.
- Doação aos filhos com reserva de usufruto, direto na pessoa física: os pais continuam a morar na casa e decidem sobre o uso da casa enquanto viverem. O ITCD de Goiás é pago na doação, sobre o valor total (Código Tributário Estadual, art. 77-B, IV), e não há nova cobrança quando o usufruto termina. Feita pelo valor da declaração, a doação não gera imposto de renda (Lei 9.532/1997, art. 23). Com a morte dos pais, basta cancelar o usufruto na matrícula, sem inventário desse imóvel.
- Casa numa holding, com doação das quotas: também evita o inventário, mas uma venda futura pela holding paga cerca de 34% do ganho, mais IBS e CBS. Há ainda o custo de manter a sociedade, e as despesas da casa precisam ser bancadas por aportes dos sócios com origem demonstrada.
Atenção: a holding, sozinha, não evita o inventário. Se os pais mantiverem as quotas até a morte, são as quotas que vão a inventário. O que evita o inventário é a doação em vida, seja do imóvel, seja das quotas, com reserva de usufruto. Na doação direta, convém prever cláusula de reversão, que devolve o bem aos pais se o filho morrer antes deles (Código Civil, art. 547), e usufruto em favor dos dois cônjuges com direito de acrescer, para que o sobrevivente mantenha o uso integral (art. 1.411).
Quando vale ter mais de uma holding
Uma holding bem desenhada resolve a maioria dos casos. Uma segunda sociedade passa a fazer sentido quando há motivo próprio, como receita alta, ramos familiares diferentes ou a necessidade de separar riscos.
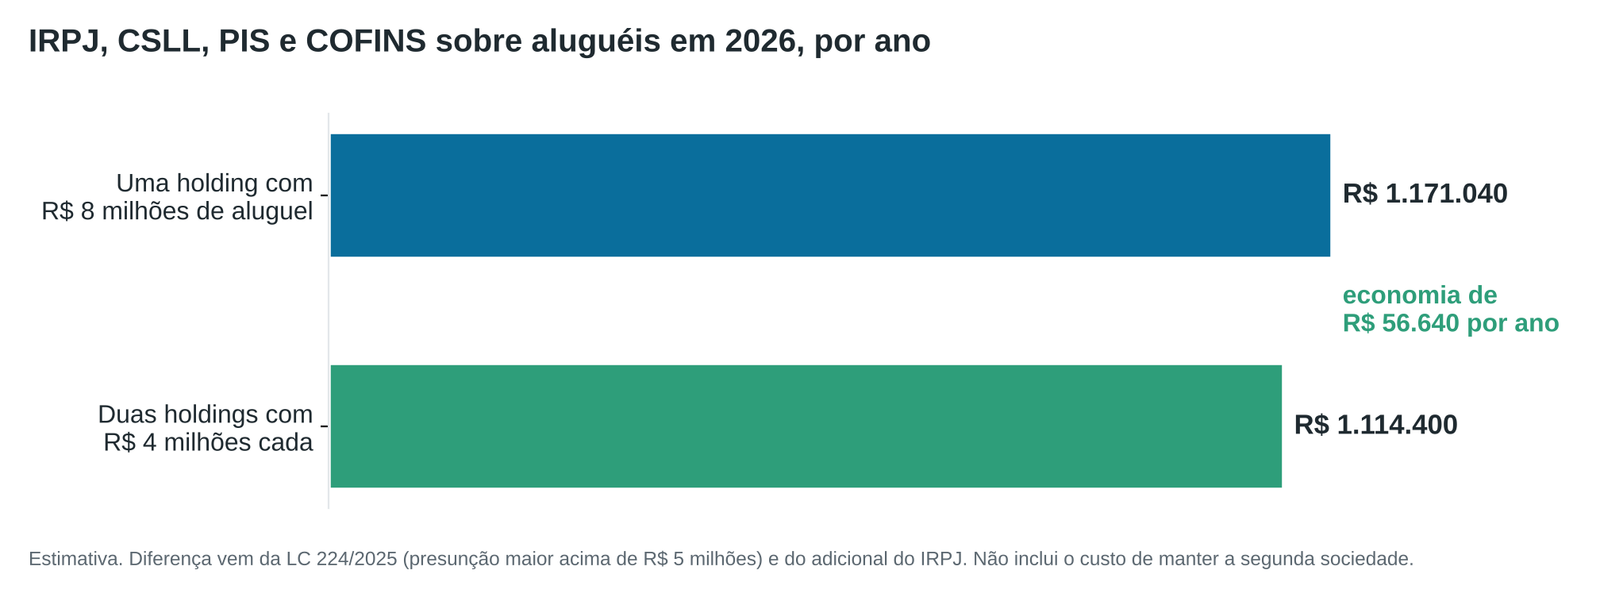
- Receita acima de R$ 5 milhões por ano: o acréscimo de presunção da LC 224/2025 é calculado por empresa. Na simulação, separar R$ 8 milhões de aluguel em duas sociedades economiza cerca de R$ 56 mil por ano, antes do custo de manter a segunda.
- Retenção de 10% sobre lucros: o limite de R$ 50 mil por mês vale para cada empresa pagadora. Mais de uma holding melhora o caixa do sócio, mas não reduz o imposto mínimo anual, que soma todas as rendas e abate o que foi retido (Lei 9.250/1995, art. 16-A, § 5º).
- Cuidado com a divisão artificial: cada sociedade precisa de patrimônio, gestão e finalidade próprios. A divisão feita só para pagar menos pode ser desconsiderada pela Receita (CTN, art. 116, parágrafo único).
ITBI na integralização: o que o STF garantiu e o que continua em vigor
A Constituição garante que não há ITBI quando o imóvel é incorporado ao patrimônio da empresa para formar o capital (art. 156, § 2º, I). O Tema 1.348 afastou a exigência de que a empresa não tenha atividade imobiliária preponderante. A imunidade, porém, continua limitada ao valor destinado ao capital (Tema 796 do STF), e o município ainda pode cobrar o imposto se provar simulação. A forma mais segura é integralizar pelo valor da declaração de imposto de renda, todo para o capital, o que também evita ganho de capital para o sócio (Lei 9.249/1995, art. 23). O acórdão do Tema 1.348 ainda não foi publicado, e alguns municípios podem resistir até lá.
Sucessão, ITCD e distribuição de lucros
Mesmo sem a vantagem do valor contábil, a holding continua útil na sucessão. A doação de quotas com reserva de usufruto mantém a renda e o controle com os pais, evita o inventário de vários imóveis e permite cláusulas de proteção. O ITCD das quotas é devido ao Estado do doador, e não ao Estado de cada imóvel (Constituição, art. 155, § 1º), o que simplifica a vida de quem tem bens em mais de um Estado.
Na distribuição dos lucros, a escrituração contábil completa (ECD) é o que permite distribuir sem imposto o lucro contábil quando ele supera o lucro presumido (Solução de Consulta Cosit nº 10/2023). Depois da Lei 15.270/2025, convém ainda organizar os pagamentos em até R$ 50 mil por mês para cada sócio (mais detalhes em distribuição de lucros em 2026).
O que fazer até 31 de dezembro de 2026
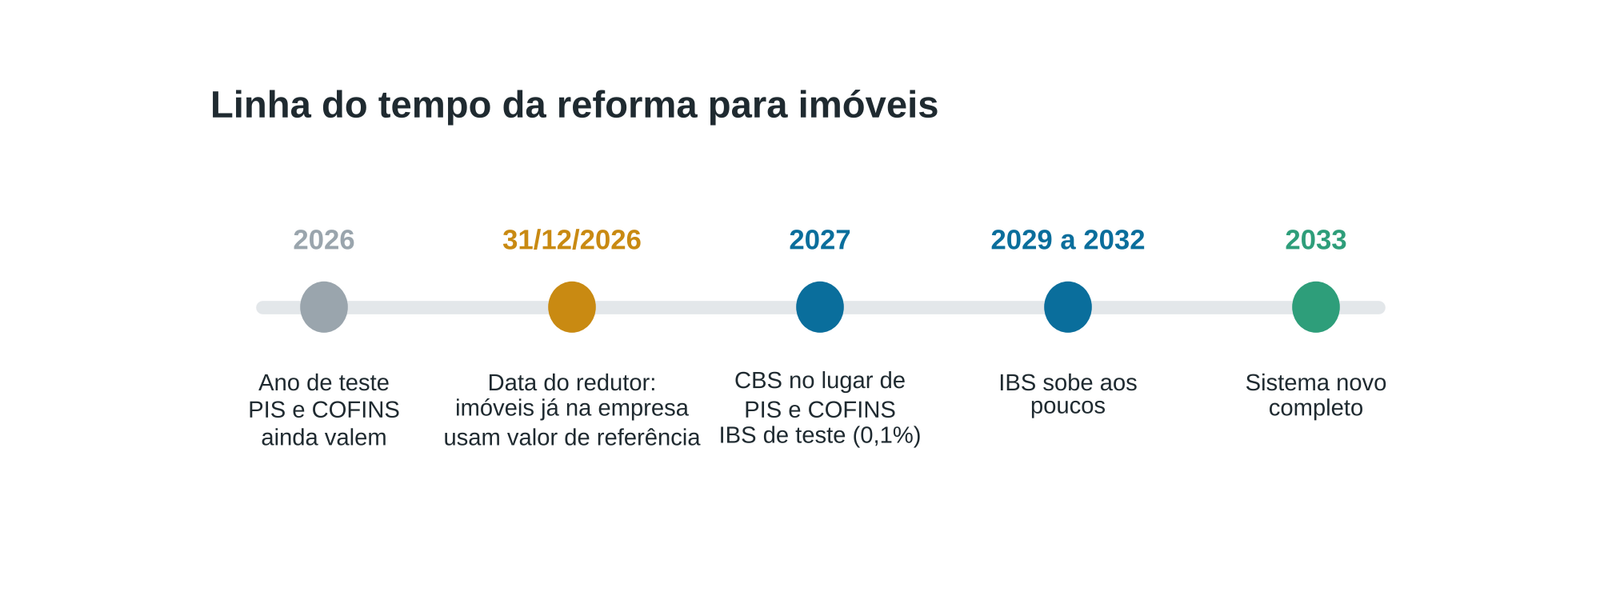
Para imóveis que a empresa já tiver em 31 de dezembro de 2026 (veja como funciona o redutor de ajuste), a lei permite usar o valor de referência como redutor do IBS e da CBS numa venda futura (LC 214/2025, art. 258, I, b). O valor de referência tende a ficar próximo do valor de mercado e, por isso, pode reduzir bastante a base dos novos tributos. Quem pretende integralizar imóveis destinados a renda ou a venda tem motivo para fazer isso ainda neste ano, com a compra e venda já incluída no objeto social.
Erros comuns que encarecem a holding
- Manter no objeto social a exclusão da atividade imobiliária, que depois do Tema 1.348 só serve para encarecer as vendas.
- Integralizar todo imóvel como investimento, sem separar os que serão vendidos.
- Reclassificar o imóvel para estoque às vésperas da venda.
- Colocar a casa da família na holding com a ideia de que isso, por si só, evita o inventário.
- Prometer ITCD pelo valor contábil das quotas, o que a LC 227/2026 não permite mais.
- Deixar a integralização sem registro na matrícula e os contratos de aluguel no nome do sócio (Código Civil, art. 1.245).
Cada patrimônio exige um desenho próprio
Os números deste artigo são estimativas, calculadas com as regras de 2026 e com a CBS de 2027 ainda dependente de resolução do Senado. O desenho certo depende do destino de cada imóvel, do custo declarado, da renda dos sócios, do Estado onde os bens estão e dos planos para a sucessão. Antes de constituir ou reorganizar uma holding, procure um advogado de sua confiança. A SPD Advocacia faz o planejamento patrimonial com análise imóvel por imóvel: veja a página de reunião de viabilidade da holding familiar ou fale com a equipe pelo WhatsApp (61) 99833-1103.
Quer que um advogado analise a sua situação?
Preencha a ficha de atendimento e, se já tiver, envie os documentos do caso. Cada situação é analisada de forma individual.
Preencher a ficha de atendimentoEnviar documentosFontes oficiais
- Constituição Federal
- Código Tributário Nacional (arts. 36, 37 e 116)
- Código Civil (arts. 547, 1.245 e 1.411)
- Lei Complementar nº 214/2025 (IBS, CBS e operações com imóveis)
- Lei Complementar nº 224/2025 (presunção do lucro presumido acima de R$ 5 milhões)
- Lei Complementar nº 227/2026 (ITCD e alterações da LC 214)
- Lei nº 15.270/2025 (lucros, dividendos e imposto mínimo)
- Lei nº 9.430/1996 (ganho de capital no lucro presumido)
- Lei nº 9.249/1995 (integralização de bens pelo valor declarado)
- Lei nº 9.532/1997 (doação pelo valor declarado)
- Lei nº 8.981/1995 (alíquotas do ganho de capital da pessoa física)
- Lei nº 11.196/2005 (isenção com reinvestimento em imóvel residencial)
- STF, Tema 1.348 da repercussão geral (ITBI na integralização)
- Receita Federal, Solução de Consulta Cosit nº 95/2026 (reclassificação de imóvel para estoque)
- Receita Federal, Solução de Consulta Cosit nº 10/2023 (ECD no lucro presumido)
- Código Tributário do Estado de Goiás (ITCD)
- Senado Federal: cálculo da alíquota de referência da CBS (novembro de 2026)
Por Sidnei Pedro Dias, advogado, OAB/GO 48.603, OAB/DF 68.207 e OAB/SP 501.693.