Publicado em 23 de outubro de 2026.
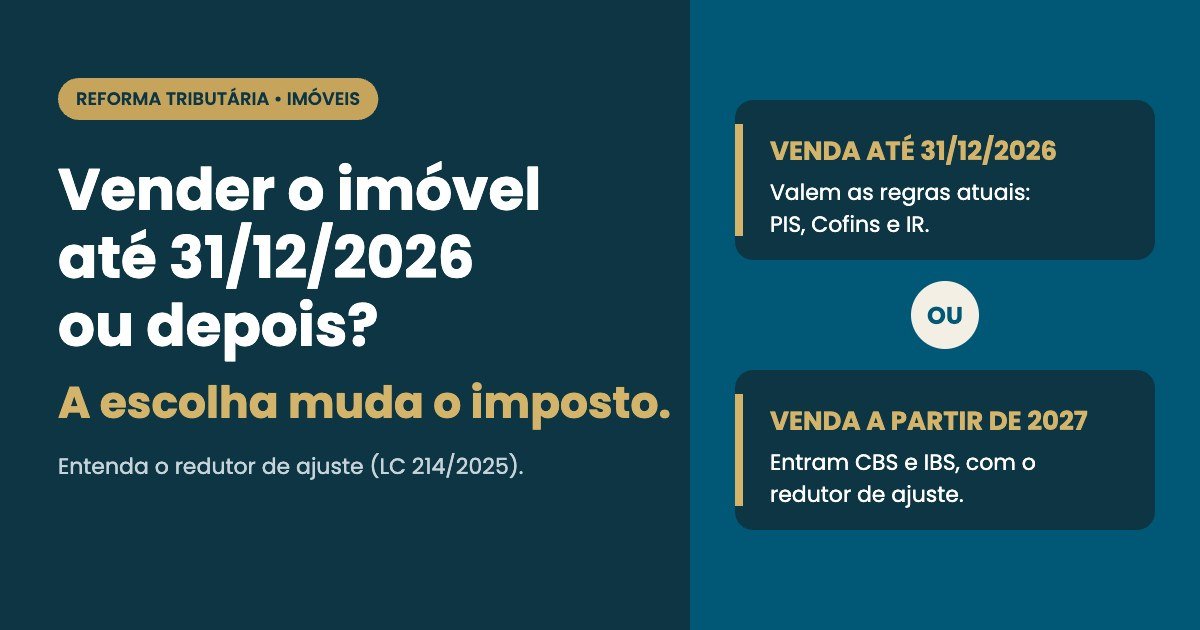
Com a reforma tributária, a venda de imóveis feita por empresas, holdings e investidores habituais passa a pagar IBS e CBS a partir de 2027. Para que o novo imposto não recaia sobre todo o preço de venda, a Lei Complementar 214/2025 criou o redutor de ajuste, um valor que sai da base de cálculo na hora da venda. Para quem já tem imóveis, a lei usa 31 de dezembro de 2026 como marco. Todo imóvel que estiver no patrimônio do contribuinte até essa data, não importa quando foi comprado nem quando será vendido, pode ter o redutor calculado pelo custo de aquisição corrigido ou, por opção, pelo valor de referência que o fisco vai atribuir a cada imóvel. Para os imóveis comprados a partir de 2027, essa opção não existe.
Vender até 31/12/2026 ou a partir de 2027?
Quem tem imóvel numa empresa ou holding e pensa em vendê-lo tem, na prática, duas janelas. Na venda feita até 31 de dezembro de 2026, valem as regras atuais: a empresa paga PIS e Cofins sobre a receita e o Imposto de Renda e a CSLL conforme o seu regime. Em 2026, a CBS e o IBS só são cobrados em alíquotas de teste, de 0,9% e 0,1%, compensáveis com o PIS e a Cofins (ADCT, art. 125). Na venda feita a partir de 2027, o PIS e a Cofins deixam de existir e a CBS passa a ser cobrada; o IBS entra aos poucos entre 2029 e 2033, enquanto o ICMS e o ISS são reduzidos até a extinção (ADCT, arts. 126 a 129). Nessa segunda janela, a venda segue o regime específico de imóveis, com o redutor de ajuste, o redutor social, quando couber, e a redução de 50% nas alíquotas.
Não há uma resposta que sirva para todos. A conta depende do regime tributário da empresa, do custo registrado do imóvel, do valor de referência que o fisco vai atribuir e do momento em que a venda faz sentido para o negócio. Para quem decide vender a partir de 2027, o ponto central é que o imóvel tenha entrado no patrimônio do contribuinte até 31/12/2026, porque só nesse caso a lei permite usar o valor de referência como base do redutor. Para a pessoa física que não se enquadra como contribuinte, a data da venda não muda a incidência de IBS e CBS: o imposto da venda continua a ser o Imposto de Renda sobre o ganho de capital.
O que é o redutor de ajuste
O redutor de ajuste é um valor vinculado a cada imóvel do contribuinte, a partir de 1º de janeiro de 2027, que serve só para uma coisa: reduzir a base de cálculo do IBS e da CBS quando o imóvel for vendido (LC 214/2025, art. 257, caput e § 1º). A lógica lembra a do ganho de capital no Imposto de Renda. O tributo deixa de incidir sobre o preço cheio e passa a recair, em grande parte, sobre a diferença entre o preço de venda e o valor que o imóvel já tinha.
O redutor é corrigido pelo IPCA desde a data em que é constituído até a data da venda (art. 257, § 3º). Também entram nele o ITBI e o laudêmio pagos na compra do imóvel e as contrapartidas urbanísticas e ambientais pagas ao poder público, como a outorga onerosa do direito de construir (art. 258, § 6º).
Por que 31 de dezembro de 2026 importa
O art. 258 da lei separa os imóveis em três grupos, e cada um tem uma regra própria para o valor inicial do redutor:
- Imóvel que está no patrimônio do contribuinte até 31/12/2026: o redutor parte do valor de aquisição, atualizado pelo IPCA até essa data, ou, por opção do contribuinte, do valor de referência do imóvel (art. 258, I).
- Imóvel em construção em 31/12/2026: o redutor soma o valor de aquisição do imóvel onde está a obra e os custos de construção comprovados por documento fiscal e adquiridos antes de 2027, tudo atualizado pelo IPCA (art. 258, II, com redação da LC 227/2026).
- Imóvel comprado de quem não é contribuinte, a partir de 2027: o redutor é o valor de aquisição, sem a opção pelo valor de referência (art. 258, III, com redação da LC 227/2026).
Ou seja, a escolha entre custo corrigido e valor de referência vale para todos os imóveis que estiverem no patrimônio do contribuinte até o fim de 2026, comprados em qualquer época. Para esse estoque, a data de constituição do redutor é 31 de dezembro de 2026 (art. 258, § 1º, I). Quando o imóvel é comprado de outro contribuinte do regime regular a partir de 2027, o redutor do vendedor passa para o comprador com o mesmo valor e a mesma correção (art. 257, § 4º, I, e art. 258, § 10, incluído pela LC 227/2026).
Custo de aquisição ou valor de referência: qual escolher
O valor de aquisição é o que consta da escritura, do contrato ou do registro contábil, corrigido pelo IPCA até 31/12/2026 (art. 258, § 4º). O valor de referência é uma estimativa do valor de mercado que as administrações tributárias vão calcular com base em preços praticados, dados de prefeituras, estados e União, informações de cartórios e características do imóvel, como localização, padrão e área construída (art. 256). Esse valor será divulgado no Sinter, estimado para todos os imóveis do Cadastro Imobiliário Brasileiro (CIB) e atualizado todo ano (art. 256, § 2º).
Na prática, o valor de referência tende a interessar a quem tem imóvel registrado por um valor antigo e baixo, que é o caso de muitas holdings familiares. Pela lei do Imposto de Renda, a pessoa física pode transferir o imóvel para a empresa pelo valor da declaração de bens (Lei 9.249/1995, art. 23). Isso evita o ganho de capital na integralização, mas deixa o imóvel na contabilidade da holding com um custo bem abaixo do mercado. Se esse custo for a base do redutor, a parte tributável numa venda futura fica maior.
Um exemplo com números hipotéticos ajuda a visualizar. Uma holding recebeu um imóvel em 2015 pelo valor de R$ 400 mil. Suponha que esse valor, corrigido pelo IPCA até 31/12/2026, chegue a R$ 650 mil, e que o valor de referência do imóvel seja de R$ 1 milhão. Se a holding vender o imóvel por R$ 1,2 milhão, a base de cálculo fica perto de R$ 550 mil com o redutor pelo custo corrigido e perto de R$ 200 mil com o redutor pelo valor de referência, sem contar a correção posterior a 2026 e o ITBI que integra o redutor. O imposto incide sobre essa base, com as alíquotas reduzidas em 50% que a lei prevê para a venda de imóveis (art. 261).
A conta pode se inverter. Se o valor de referência vier abaixo do custo corrigido, a opção não compensa, e o contribuinte fica com o valor de aquisição. E se o valor de referência vier abaixo do valor real de mercado, a lei permite impugná-lo por procedimento próprio, previsto em regulamento (art. 256, § 3º). Se o valor de referência ainda não estiver disponível em 31/12/2026, a lei autoriza o cálculo com base em estimativa de valor de mercado feita por procedimento específico, também nos termos do regulamento (art. 258, § 2º).
Um ponto de cautela: o art. 258 não fixa prazo nem forma para a opção. Esses detalhes dependem do regulamento e dos atos da Receita Federal e do Comitê Gestor do IBS. A CBS já foi regulamentada pelo Decreto 12.955/2026, e convém acompanhar os atos complementares antes de decidir cada imóvel.
Quem precisa se preocupar com isso
O regime específico de imóveis vale para quem apura o IBS e a CBS no regime regular (art. 251). Em regra, entram nesse grupo as empresas que não estão no Simples Nacional, o que inclui boa parte das holdings patrimoniais, das construtoras, das incorporadoras e das loteadoras.
A pessoa física só é tratada como contribuinte em situações definidas na lei (art. 251, § 1º):
- vender ou ceder direitos sobre mais de três imóveis distintos no ano anterior, contando apenas os imóveis que estavam no patrimônio havia menos de cinco anos;
- vender, no ano anterior, mais de um imóvel construído por ela nos cinco anos anteriores à venda;
- alugar mais de três imóveis distintos com receita anual acima de R$ 240 mil, valor corrigido mensalmente pelo IPCA.
Quem ultrapassa esses limites durante o próprio ano também passa a ser contribuinte nesse ano, em relação às operações que excederem o limite (art. 251, § 2º). Já a pessoa física que vende a casa onde mora ou um imóvel isolado, fora dessas hipóteses, não paga IBS nem CBS na venda. Para ela continuam valendo o Imposto de Renda sobre o ganho de capital e o ITBI, que é pago pelo comprador.
Os outros descontos da venda de imóveis
O redutor de ajuste não é o único abatimento. Na venda de imóvel residencial novo ou de lote residencial, o contribuinte pode deduzir ainda um redutor social de R$ 100 mil por imóvel ou de R$ 30 mil por lote, aplicado depois do redutor de ajuste, uma única vez por imóvel e corrigido pelo IPCA (art. 259). Além disso, as alíquotas do IBS e da CBS ficam reduzidas em 50% nas operações com imóveis e em 70% na locação, na cessão onerosa e no arrendamento (art. 261).
O que fazer antes de 31 de dezembro de 2026
- Listar todos os imóveis da empresa ou da holding e conferir se cada um está registrado em nome dela na matrícula. No Brasil, a propriedade do imóvel se transfere com o registro no Cartório de Registro de Imóveis (Código Civil, art. 1.245), e cartório tem prazo próprio.
- Reunir escrituras, contratos, guias de ITBI e comprovantes de laudêmio, que entram no redutor e ajudam a provar o valor de aquisição.
- Calcular o custo de cada imóvel corrigido pelo IPCA até 31/12/2026 e comparar com o valor de referência assim que ele for divulgado.
- Para imóveis em construção, organizar as notas fiscais dos custos da obra adquiridos até o fim de 2026.
- Se houver plano de levar imóveis da pessoa física para uma holding, avaliar se a integralização deve ser registrada ainda em 2026, considerando também o Imposto de Renda e o ITBI na integralização.
- Rever, com a contabilidade, se a empresa fica no regime regular ou no Simples Nacional, porque isso muda a aplicação do regime de imóveis.
As mudanças da reforma nos contratos e na rotina das holdings estão em holding e reforma tributária, e o site tem uma calculadora de holding familiar para comparar custos. Cada patrimônio tem imóveis, valores e documentos próprios, e a escolha entre custo corrigido e valor de referência depende dessa análise. O tema envolve direito tributário e imobiliário. Se quiser uma análise individual, envie o caso pela página de atendimento para empresas ou fale com a equipe pelo WhatsApp (61) 99833-1103.
Perguntas frequentes
Vou vender a casa onde moro. Preciso me preocupar com o redutor de ajuste?
Em regra, não. A pessoa física só paga IBS e CBS na venda de imóveis nas hipóteses do art. 251 da LC 214/2025, como vender mais de três imóveis em um ano. Fora delas, a venda segue com Imposto de Renda sobre o ganho de capital, quando houver, e ITBI pago pelo comprador.
O valor de referência é obrigatório?
Não. Para os imóveis que estiverem no patrimônio do contribuinte até 31/12/2026, a lei deixa escolher entre o valor de aquisição corrigido pelo IPCA e o valor de referência (art. 258, I). Vale a pena comparar os dois para cada imóvel.
E o imóvel que eu comprar em 2027?
Se for comprado de quem não é contribuinte do regime regular, o redutor será o valor de aquisição, sem a opção pelo valor de referência. Se for comprado de um contribuinte, como uma construtora, o comprador que também for contribuinte mantém o redutor que o imóvel já tinha (art. 258, III e § 10).
O IBS e a CBS substituem o ITBI?
Não. O ITBI continua sendo cobrado pelo município na transmissão do imóvel, e o Imposto de Renda sobre o ganho de capital também continua. O ITBI pago na compra, porém, entra no redutor de ajuste do imóvel (art. 258, § 6º, I).
Fontes
- Lei Complementar nº 214/2025, texto compilado, arts. 251, 256 a 259 e 261 (Planalto) (consulta em 23/10/2026)
- Emenda Constitucional nº 132/2023, arts. 125 a 129 do ADCT (Planalto) (consulta em 23/10/2026)
- Lei Complementar nº 227/2026 (Planalto) (consulta em 23/10/2026)
- Decreto nº 12.955/2026, regulamento da CBS (Planalto) (consulta em 23/10/2026)
- Regime específico de bens imóveis: reflexões sobre o redutor de ajuste (Portal da Reforma Tributária) (atualizado em 23/02/2026)
- Holdings patrimoniais: o custo oculto de um redutor de ajuste baixo (Migalhas) (04/09/2026)
Por Sidnei Pedro Dias, advogado, OAB/GO 48.603, OAB/DF 68.207 e OAB/SP 501.693.
Páginas relacionadas
Holding familiar: constituição, integralização de imóveis e sucessão.
Holding e reforma tributária: o que muda no contrato e na rotina.
Imóveis na holding sem ITBI: o que o STF decidiu no Tema 1.348.
Calculadora de holding familiar: compare custos com e sem holding.
Não achou a sua situação? Responda a triagem do site ou veja todas as áreas de atuação.
Quer que um advogado analise a sua situação?
Preencha a ficha de atendimento e, se já tiver, envie os documentos do caso. Cada situação é analisada de forma individual.
Preencher a ficha de atendimentoEnviar documentos