Autor: Sidnei Pedro Dias

  • El Dr. Eduardo Prado llega a SPD y el despacho pasa a atender el área penal

    El Dr. Eduardo Prado llega a SPD y el despacho pasa a atender el área penal

    Respuesta directa: SPD Advocacia ahora también atiende el área penal. El Dr. Eduardo Prado (OAB/GO 59.836), abogado, profesor universitario y perito judicial, llega al despacho para conducir la defensa penal de personas y empresas, desde la investigación policial hasta la ejecución de la pena. Con la nueva área, el despacho pasa a ser full service, con atención en las áreas civil, de familia y sucesiones, empresarial, tributaria, laboral, previsional y penal.

    Quién es el Dr. Eduardo Prado
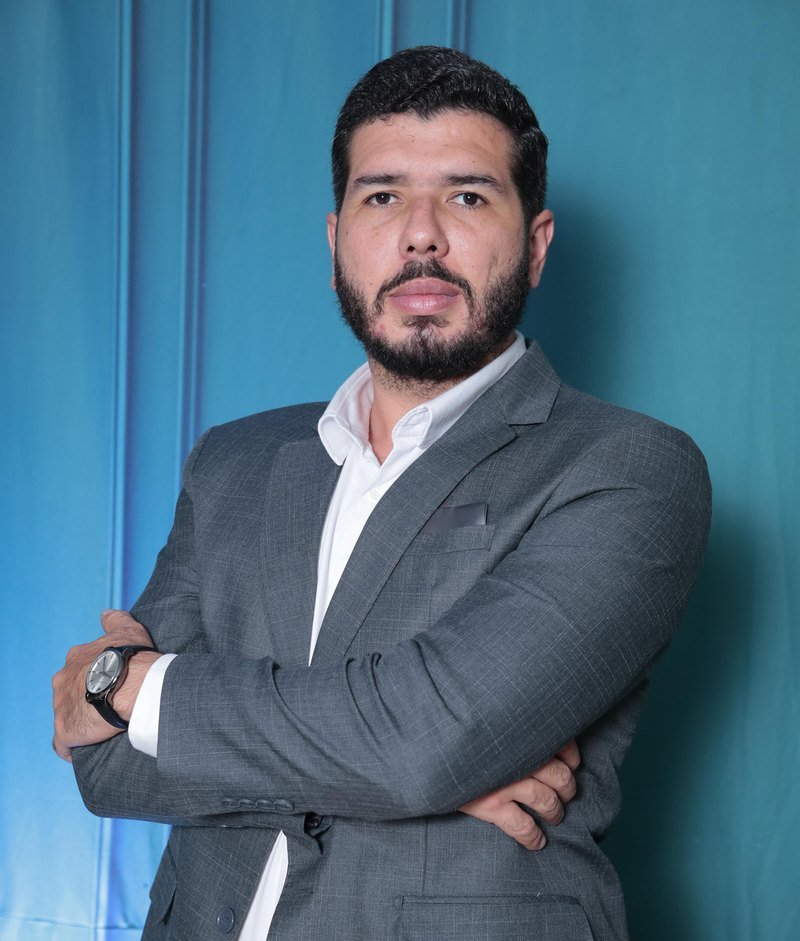
    Dr. Eduardo Prado, abogado penalista de SPD Advocacia

    Eduardo Prado es licenciado en Derecho, con posgrados en Derecho Penal y Procesal Penal, Derecho Administrativo, Derecho Constitucional y Derecho Público, y maestrando en Derecho Constitucional Económico. Además de la abogacía, es profesor universitario y actúa como perito judicial. En el despacho, trabaja con el equipo dirigido por el abogado Sidnei Pedro Dias.

    Qué cambia para quien ya es cliente

    Cuando surge una cuestión penal vinculada a un caso que el despacho ya acompaña, queda con el mismo equipo. Es lo que ocurre, por ejemplo, con una medida de protección dentro de un proceso de familia, una investigación fiscal contra la empresa o una ofensa en internet que también es delito. El historial y los documentos ya reunidos quedan en un solo lugar.

    Situaciones atendidas en el área penal

    • Acompañamiento de declaraciones en la comisaría y de investigaciones policiales;
    • detención en flagrante, audiencia de custodia, pedido de libertad y habeas corpus;
    • defensa en el proceso penal, incluso ante el jurado;
    • evaluación del acuerdo de no persecución penal, la transacción penal y la suspensión condicional del proceso;
    • delitos tributarios y empresariales;
    • medida de protección y Ley Maria da Penha;
    • calumnia, difamación e injuria, con querella para la víctima;
    • recursos y ejecución de la pena.

    ¿Recibió una citación policial o detuvieron a un familiar?

    El primer cuidado es no declarar sin orientación. La Constitución brasileña garantiza el derecho al silencio (art. 5º, LXIII), y el abogado puede asistir al investigado durante la investigación (Ley 8.906/1994, art. 7º, XXI). En caso de detención en flagrante, la audiencia de custodia debe realizarse en hasta 24 horas (Código de Proceso Penal, art. 310). En esas situaciones, hable con el equipo por WhatsApp o complete el formulario de la página Abogado penalista, que da prioridad a los casos urgentes.

    La atención se realiza en la sede, en Anápolis, Goiás, y en línea para clientes de todo Brasil y del exterior. La información está protegida por el secreto profesional, y cada caso depende de un análisis individual, sin garantía de resultado.

    Conozca al equipo completo en la página Quiénes somos.
  • El SUS negó un medicamento o una cirugía: qué hacer

    El SUS negó un medicamento o una cirugía: qué hacer

    La Constitución brasileña dice que la salud es un derecho de todos y un deber del Estado (art. 196). Cuando el sistema público de salud (SUS) niega un medicamento de alto costo, una cirugía o un tratamiento, se puede pedir a la Justicia que obligue al poder público a proveerlo. Desde 2024, sin embargo, el Supremo Tribunal Federal (STF) fijó reglas más estrictas para estos pedidos, y conocerlas marca la diferencia en el resultado.

    Primer paso: pedir y guardar la negativa

    Antes de ir a la Justicia, hay que pedir al SUS, en la farmacia de alto costo, en la Secretaría de Salud o en la unidad donde se atiende el paciente. Guarde el número de protocolo y pida la respuesta por escrito. Para medicamentos, la negativa en la vía administrativa es uno de los requisitos que exige el STF.

    Medicamento que ya está en la lista del SUS

    Si el medicamento ya forma parte de las listas del SUS y el paciente encaja en el protocolo clínico de la enfermedad, la situación es más simple: el suministro es obligación del poder público. La falta de stock o la demora sin justificación pueden llevarse a la Justicia.

    Medicamento registrado en la Anvisa, pero fuera de la lista del SUS

    Es el caso más común de los medicamentos de alto costo. Según la Súmula Vinculante 61 y el Tema 6 del STF, el juez solo puede concederlo si el paciente prueba, al mismo tiempo:

    • la negativa de suministro por el SUS;
    • que la Conitec, el órgano que decide qué entra al SUS, actuó de forma ilegal o está demorando en analizar el medicamento;
    • que no existe un sustituto adecuado en la lista del SUS;
    • que hay evidencia científica de alto nivel sobre la eficacia del medicamento;
    • que el medicamento es imprescindible, con un informe médico fundamentado;
    • que el paciente no puede pagar el tratamiento.

    En la práctica, el informe médico es la pieza central. Debe explicar la enfermedad, los tratamientos ya intentados, por qué las opciones del SUS no sirven y por qué ese medicamento es necesario.

    Medicamento sin registro en la Anvisa

    Según el Tema 500 del STF, la regla es que la Justicia no puede obligar al suministro de un medicamento sin registro en la Anvisa, ni de uno experimental. La excepción es cuando la Anvisa demora más que el plazo legal para analizar el registro y, al mismo tiempo, el medicamento ya está registrado en agencias reconocidas del exterior y no hay sustituto registrado en Brasil. En esos casos, la demanda se presenta contra la Unión.

    Contra quién demandar y en qué Justicia

    El Tema 1234 y la Súmula Vinculante 60 del STF definen quién responde, según el costo anual del tratamiento, calculado por el precio máximo de venta al gobierno:

    • desde 210 salarios mínimos por año: Justicia Federal, contra la Unión;
    • entre 7 y 210 salarios mínimos por año: Justicia Estatal, contra el Estado;
    • menos de 7 salarios mínimos por año: Justicia Estatal, contra el Estado.

    Con el salario mínimo de 2026 (R$ 1.621,00), 210 salarios equivalen a R$ 340.410,00 por año. Este cálculo define dónde empieza la demanda, y equivocarse puede retrasar el proceso.

    Cirugías, exámenes y tratamientos

    Las súmulas de 2024 tratan de medicamentos. Para cirugías, exámenes y otros procedimientos, el fundamento sigue siendo el derecho a la salud de la Constitución. El caso típico es la lista de espera del SUS con una demora que pone en riesgo la vida o agrava la enfermedad. Un informe que indique la urgencia y el riesgo de esperar es el documento más importante.

    Documentos que conviene reunir

    • informe médico detallado, con la enfermedad (CIE), el historial, los tratamientos anteriores y la urgencia;
    • receta u orden médica del medicamento, la cirugía o el examen;
    • protocolo del pedido al SUS y la respuesta negativa, si la hay;
    • exámenes que prueben el diagnóstico;
    • comprobantes de ingresos y gastos, para mostrar que no puede pagar;
    • documentos personales, comprobante de domicilio y tarjeta del SUS.

    ¿Y si es urgente?

    Cuando la espera pone en riesgo la vida o la salud, se puede pedir una medida cautelar, una decisión rápida al inicio del proceso, antes de la sentencia. El juez analiza si el derecho es probable y si hay peligro en la demora. Por eso la urgencia debe estar bien descrita en el informe médico.

    Si el paciente tiene un plan de salud privado, la negativa del plan sigue otras reglas, las de la ley de planes de salud y del contrato, y el camino es distinto.

    SPD Advocacia actúa en demandas de salud contra el poder público en todo Brasil, con atención digital. Más información en derecho a la salud o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Custodia de los hijos en Brasil: tipos y responsabilidades

    Custodia de los hijos en Brasil: tipos y responsabilidades

    Una frase resume el tema: tener la custodia no es ser dueño del niño. En la ley brasileña, la separación de la pareja no cambia la relación entre padres e hijos, salvo en cuanto a con quién viven en el día a día (art. 1.632 del Código Civil). Padre y madre siguen siendo responsables del hijo, cada uno con derechos y deberes.

    Custodia y poder familiar son cosas distintas

    El poder familiar es el conjunto de derechos y deberes de los padres sobre los hijos menores. Pertenece a los dos, cualquiera que sea su situación conyugal (art. 1.634 del Código Civil). Incluye dirigir la crianza y la educación, autorizar viajes al exterior y autorizar el cambio de residencia permanente a otra ciudad.

    La custodia es solo una parte de eso: define cómo padre y madre dividen la convivencia y las decisiones después de la separación. Perder la custodia, o no tenerla, no quita al padre o a la madre el poder familiar.

    Los dos tipos de custodia previstos en la ley

    El Código Civil prevé la custodia unilateral y la custodia compartida (art. 1.583).

    • custodia compartida: padre y madre deciden juntos las cuestiones importantes de la vida del hijo, como escuela, salud, religión y viajes. El tiempo de convivencia debe dividirse de forma equilibrada, según la realidad de la familia;
    • custodia unilateral: uno de los padres tiene la custodia. El otro mantiene el derecho de convivir con el hijo y el deber de acompañar su crianza, y puede pedir información y rendición de cuentas sobre salud y educación (art. 1.583, § 5).

    La llamada custodia alternada, en la que el niño pasa períodos largos con cada uno y cada padre decide solo en su período, no está prevista en el Código Civil. Compartir la custodia tampoco significa dividir el tiempo por mitades exactas, ni tener dos casas con la misma rutina.

    La regla es la custodia compartida

    Cuando padre y madre no llegan a un acuerdo y los dos pueden cuidar del hijo, el juez aplica la custodia compartida. Las excepciones son cuando uno de ellos declara que no quiere la custodia o cuando hay señales de riesgo de violencia doméstica o familiar (art. 1.584, § 2, con la redacción de la Ley 14.713/2023).

    En la custodia compartida, el niño suele tener una casa de referencia, llamada base de residencia, que debe estar en la ciudad que mejor atienda sus intereses (art. 1.583, § 3).

    Quien tiene la custodia no puede todo

    Aquí surgen la mayoría de los conflictos. Tener al niño viviendo consigo no da derecho a:

    • mudarse de ciudad con el hijo sin el acuerdo del otro o sin autorización judicial;
    • viajar con el hijo al exterior sin la autorización del otro;
    • impedir o dificultar la convivencia acordada o fijada por el juez;
    • ocultar información de la escuela, del médico o del día a día del niño;
    • hablar mal del otro progenitor para alejar al hijo, lo que puede configurar alienación parental.

    Escuelas, clínicas y hospitales públicos o privados están obligados a dar información sobre el hijo a cualquiera de los padres, bajo pena de multa de R$ 200,00 a R$ 500,00 por día (art. 1.584, § 6). Y el incumplimiento sin motivo de las reglas de custodia puede llevar a la reducción de las prerrogativas de quien incumple (art. 1.584, § 4).

    ¿Y quien no tiene la custodia?

    También tiene deberes, además de derechos. El padre o la madre sin la custodia puede visitar al hijo y tenerlo en su compañía, y debe fiscalizar su manutención y educación (art. 1.589). Dejar de convivir, de acompañar la escuela y la salud y de contribuir al sustento son fallas que la Justicia también considera.

    La custodia compartida, por sí sola, no pone fin a la pensión alimenticia. El valor sigue dependiendo de las necesidades del hijo y de los recursos de cada uno (art. 1.694, § 1, del Código Civil). Vea también cuándo se puede reducir la pensión.

    Cuándo pedir el cambio de custodia

    La custodia puede revisarse cuando la situación cambia: mudanza de ciudad, incumplimiento reiterado del acuerdo, negligencia, violencia o nuevas necesidades del niño. La solicitud se presenta en el Juzgado de Familia y el criterio es siempre el mejor interés del hijo, no la voluntad de uno de los padres.

    SPD Advocacia actúa en procesos de custodia, convivencia y alimentos en todo Brasil, también para padres que viven en el exterior, con atención digital. Más información en derecho de familia o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Jubilación rural en Brasil: requisitos y documentos

    Jubilación rural en Brasil: requisitos y documentos

    Quien trabaja en el campo en Brasil puede jubilarse 5 años antes que el trabajador urbano. La jubilación por edad rural exige 60 años para el hombre y 55 años para la mujer, con 15 años (180 meses) de actividad rural. El pequeño productor que trabaja con su familia no necesita haber pagado aportes al INSS: lo que cuenta es probar el trabajo en el campo.

    Quién tiene derecho

    El INSS divide a los trabajadores rurales en cuatro grupos:

    • asegurado especial (segurado especial): agricultor familiar, pescador artesanal, cauchero, extractivista e indígena, que trabaja solo o con su familia, en un área de hasta 4 módulos fiscales, aunque tenga ayuda eventual de terceros;
    • empleado rural: quien trabaja para un hacendado o empresa rural, con o sin libreta de trabajo firmada;
    • trabajador eventual rural (avulso): quien presta servicios rurales por medio de un sindicato u órgano gestor;
    • contribuyente individual rural: quien trabaja por cuenta propia en el campo sin encuadrarse como asegurado especial, como el jornalero que atiende varias propiedades.

    El empleado, el eventual y el contribuyente individual rural también se jubilan con la edad reducida, siempre que todo su tiempo de aportes haya sido en actividad rural.

    Los requisitos, uno por uno

    • edad: 60 años (hombre) o 55 años (mujer);
    • tiempo en el campo: 180 meses de actividad rural, que pueden ser discontinuos, es decir, con intervalos;
    • estar en el campo al pedir: el asegurado especial debe estar trabajando en el campo cuando cumple la edad o cuando hace la solicitud. La excepción es quien ya había cumplido edad y tiempo en el pasado y solo no lo había pedido (Tema 642 del STJ).

    Para el asegurado especial, el valor es de 1 salario mínimo, hoy R$ 1.621,00, con derecho al aguinaldo (13º).

    Cómo probar el trabajo rural

    Esta es la parte que más genera negativas. Desde la Ley 13.846/2019, el asegurado especial prueba su actividad mediante la autodeclaración rural, un formulario donde informa dónde, cómo y con quién trabajó en cada período. En la aplicación Meu INSS, la autodeclaración puede completarse en la propia solicitud o hasta 30 días después.

    El INSS verifica la autodeclaración en las bases de datos del gobierno, como el registro de la agricultura familiar (DAP/CAF), el registro de inmuebles rurales y el registro de pescadores. Cuando esas bases no alcanzan, se usan los documentos de la época del trabajo.

    Atención: para los períodos desde el 1 de enero de 2023, la ley exige que la prueba se haga por el registro del asegurado especial en el CNIS (art. 38-B, § 1, de la Ley 8.213/1991). Quien sigue en el campo debe mantener ese registro al día.

    Documentos que acepta el INSS

    La lista del INSS incluye, entre otros:

    • contrato de arrendamiento, aparcería, mediería o comodato rural, registrado o con firma certificada en notaría;
    • DAP o CAF (agricultura familiar), talonario de notas del productor rural y facturas de venta de la producción;
    • impuesto territorial rural (ITR), CCIR, escritura o título de propiedad del inmueble rural;
    • documentos del INCRA que muestren que la persona es asentada de la reforma agraria;
    • ficha de sindicato de trabajadores rurales, colonia de pescadores o cooperativa, con comprobantes de cuotas;
    • acta de matrimonio, o de nacimiento o bautismo de los hijos, que indique la profesión de agricultor;
    • credencial electoral, certificado de servicio militar, ficha escolar de los hijos o ficha del puesto de salud con dirección o profesión rural;
    • recibos de compra de semillas, abono y herramientas, y comprobantes de financiamiento rural.

    Los documentos deben ser de la época del trabajo. No es necesario un documento por cada año: una buena cantidad de documentos repartidos a lo largo de los 15 años ayuda a formar la prueba. Los documentos a nombre del cónyuge o de los padres también pueden servir cuando el trabajo era familiar.

    Paso a paso

    1. reúna documento de identidad, CPF y los documentos rurales que tenga, del más antiguo al más reciente;
    2. ingrese a la aplicación o al sitio Meu INSS con la cuenta gov.br, o llame al 135;
    3. elija "Novo pedido" y busque "aposentadoria por idade rural";
    4. complete la autodeclaración y adjunte los documentos en archivos legibles;
    5. siga la solicitud en la aplicación y responda los requerimientos a tiempo.

    La atención es a distancia. El INSS solo cita a la agencia cuando necesita confirmar alguna información.

    Solicitud negada: qué hacer

    Se puede recurrir ante el propio INSS o presentar una demanda en la Justicia Federal, en general en el Juzgado Especial Federal. En la Justicia, los testigos ayudan pero no bastan solos: la Súmula 149 del STJ establece que la prueba solo testimonial no basta para probar el trabajo rural. Por otro lado, la Súmula 577 del STJ permite reconocer el tiempo rural anterior al documento más antiguo, si está respaldado por prueba testimonial convincente.

    ¿Trabajó en el campo y en la ciudad?

    Quien no completa los 15 años solo en el campo puede sumar el tiempo rural y el urbano en la jubilación híbrida. La edad es la misma del trabajador urbano, pero el tiempo en el campo cuenta, incluso el anterior a 1991 sin aportes (Tema 1007 del STJ).

    SPD Advocacia atiende a trabajadores rurales de todo Brasil en solicitudes y demandas de jubilación, con atención digital. Más información en derecho previsional o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Pensión alimenticia: cuándo se puede reducir

    Pensión alimenticia: cuándo se puede reducir

    La pensión alimenticia en Brasil no es un valor fijo para siempre. Si cambia la situación económica de quien paga o de quien recibe, la ley permite pedir al juez la revisión del valor, para más o para menos (art. 1.699 del Código Civil). El camino es la acción de revisión de alimentos.

    Cómo se define el valor

    El juez fija la pensión en proporción a las necesidades de quien recibe y a los recursos de quien paga (art. 1.694, § 1º, del Código Civil). La revisión sigue la misma lógica: hay que mostrar que ese equilibrio cambió después de la última decisión o del último acuerdo.

    Situaciones que suelen justificar el pedido

    • pérdida del empleo o caída relevante y duradera de los ingresos;
    • nacimiento de otro hijo, que también tiene derecho a ser mantenido;
    • enfermedad que reduzca la capacidad de trabajo;
    • aumento de ingresos de quien recibe o reducción de sus gastos, como el hijo que empezó a trabajar;
    • hijo que alcanzó la mayoría de edad y terminó los estudios. En este caso, el pedido suele ser de exoneración, es decir, el fin de la pensión.

    Ninguna de estas situaciones garantiza la reducción por sí sola. El juez analiza las pruebas y la realidad de cada parte.

    El error más caro: dejar de pagar

    Mientras el juez no decida, vale el valor actual. Quien deja de pagar o paga menos por cuenta propia acumula deuda. El atraso de hasta 3 cuotas anteriores al cobro, sumadas a las que venzan durante el proceso, permite la prisión civil de 1 a 3 meses (art. 528, §§ 3º y 7º, del Código de Proceso Civil).

    Además, la reducción no devuelve lo ya pagado. Según la Súmula 621 del STJ, la sentencia que reduce, aumenta o extingue la pensión produce efectos desde la fecha de la citación, sin compensación ni devolución de lo pagado. Por eso, cuanto antes se presente la acción, antes puede valer el nuevo valor.

    ¿Y cuando el hijo cumple 18 años?

    La pensión no termina sola. Según la Súmula 358 del STJ, la cancelación de la pensión del hijo que alcanzó la mayoría de edad depende de decisión judicial, con derecho del hijo a manifestarse. Los hijos que todavía estudian pueden seguir recibiendo por un tiempo, según el caso.

    Pruebas que ayudan

    • registros laborales, documentos de despido, extractos bancarios y declaración de impuesto a la renta;
    • partida de nacimiento del nuevo hijo y comprobantes de sus gastos;
    • informes médicos y recetas, en caso de enfermedad;
    • comprobantes de los gastos fijos actuales;
    • comprobantes de todas las pensiones ya pagadas.

    El acuerdo también es un camino

    Si las partes están de acuerdo con el nuevo valor, el acuerdo puede presentarse al juez para su homologación. Un arreglo solo de palabra, sin homologación, puede generar discusión después sobre el cobro del valor antiguo.

    SPD Advocacia actúa en acciones de alimentos, revisión y exoneración de pensión en todo Brasil, también para padres que viven en el exterior, con atención digital. Más información en derecho de familia o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Alienación parental: qué es y qué dice la ley

    Alienación parental: qué es y qué dice la ley

    Según la ley brasileña, la alienación parental es la interferencia en la formación psicológica del niño o adolescente, hecha por uno de los padres, por los abuelos o por quien tenga su guarda, para que rechace al otro progenitor o para perjudicar el vínculo entre ellos (art. 2º de la Ley 12.318/2010).

    Ejemplos previstos en la ley

    • hacer campaña para descalificar al otro progenitor;
    • dificultar el contacto del niño con él;
    • dificultar la convivencia ya regulada;
    • omitir a propósito información escolar, médica o el cambio de domicilio;
    • presentar una denuncia falsa contra el progenitor, su familia o los abuelos para impedir la convivencia;
    • mudarse lejos, sin justificación, para dificultar la convivencia.

    La lista es ejemplificativa. El juez puede reconocer otros actos, incluso con base en una pericia (art. 2º, párrafo único).

    Qué ocurre en el proceso

    Si hay indicios, el proceso pasa a tener prioridad, y el juez, oído el Ministerio Público, puede adoptar medidas urgentes para proteger al niño y garantizar la convivencia. La ley asegura como mínimo la visita asistida, salvo riesgo para la integridad física o psicológica del niño (art. 4º).

    Si es necesario, el juez ordena una pericia psicológica o biopsicosocial, con informe en hasta 90 días (art. 5º). La escucha del niño sigue obligatoriamente las reglas del testimonio especial de la Ley 13.431/2017 (art. 8º-A).

    Medidas que el juez puede aplicar

    • declarar la alienación parental y advertir a quien la practica;
    • ampliar la convivencia con el progenitor alejado;
    • aplicar una multa;
    • ordenar acompañamiento psicológico o biopsicosocial;
    • cambiar la guarda a compartida o invertirla;
    • fijar de forma cautelar el domicilio del niño.

    En caso de cambio abusivo de domicilio, el juez también puede invertir la obligación de llevar y buscar al niño (art. 6º, § 1º). Desde la Ley 14.340/2022, la suspensión de la autoridad parental ya no figura en la lista de medidas de la ley.

    ¿La ley puede ser derogada?

    En la Cámara de Diputados tramita un proyecto que deroga la ley (PL 2.812/2022). La Comisión de Constitución y Justicia aprobó el texto en diciembre de 2025. En septiembre de 2026, la propuesta esperaba el análisis de un recurso por la Mesa Directiva de la Cámara. Por ahora, la Ley 12.318/2010 sigue vigente.

    Los críticos de la ley señalan el riesgo de que la acusación de alienación se use para desacreditar denuncias de violencia. Por eso, cada caso exige prueba técnica cuidadosa y atención a la seguridad del niño antes de cualquier conclusión.

    Si usted vive esta situación

    • registre por escrito acuerdos e incumplimientos, por mensaje o correo electrónico;
    • guarde pruebas de visitas negadas y de información escolar o médica omitida;
    • no responda de la misma forma ni exponga al niño al conflicto;
    • evite hablar mal del otro progenitor delante del hijo;
    • acuda a la Justicia para regular la convivencia o hacer cumplir lo ya decidido.

    SPD Advocacia actúa en guarda, convivencia y alienación parental en todo Brasil, también para padres que viven en el exterior, con atención digital. Más información en derecho de familia o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Descuentos en el INSS: ¿todavía se pueden recuperar?

    Descuentos en el INSS: ¿todavía se pueden recuperar?

    Si en su extracto del INSS (seguridad social de Brasil) aparece un descuento que usted no reconoce, el dinero puede volver. El camino depende del tipo de descuento y de si usted lo impugnó o no en la aplicación Meu INSS. Con el fin del plazo administrativo el 20 de junio de 2026, la vía judicial pasó a ser la principal salida para muchos jubilados y pensionistas.

    Los dos descuentos más comunes

    • Cuota de asociación o sindicato: el cobro que se hizo conocido con las investigaciones sobre fraudes en el INSS. Aparece en el extracto con el nombre de la entidad.
    • Préstamo o tarjeta consignada que usted no pidió: una deuda con un banco, descontada cada mes directamente del beneficio.

    Qué pasó con el acuerdo del INSS

    El gobierno abrió un acuerdo para devolver las cuotas de asociaciones descontadas sin autorización. Para entrar, era obligatorio impugnar el descuento en Meu INSS, por el teléfono 135 o en las oficinas de Correos. El plazo terminó el 20 de junio de 2026. Según la Agência Brasil, hasta esa fecha se habían devuelto más de R$ 3,2 mil millones a 4,7 millones de personas, con corrección monetaria.

    Quien impugnó y tuvo el pedido aprobado todavía puede adherirse al acuerdo. Indígenas, quilombolas y personas mayores de 80 años recibieron de forma automática.

    Perdí el plazo. ¿Y ahora?

    El fin del plazo administrativo no borra el derecho. Quien no impugnó a tiempo puede pedir la devolución ante la Justicia, contra la entidad que hizo el descuento y, en algunas situaciones, también contra el INSS. Cada juez analiza las pruebas del caso, por eso no existe resultado garantizado.

    ¿Y el préstamo consignado que no contraté?

    El consignado no formaba parte del acuerdo de las asociaciones. En este caso, la persona pide al banco el contrato y la prueba de que autorizó la operación. Si el banco no prueba la contratación, la Justicia puede declarar inexistente la deuda, ordenar el fin de los descuentos y la devolución de lo pagado.

    Según el Código de Defensa del Consumidor de Brasil, quien paga un cobro indebido tiene derecho a la devolución del doble de lo pagado en exceso, salvo error justificable (art. 42, párrafo único). En 2020, la Corte Especial del STJ entendió que la devolución en doble no depende de prueba de mala fe (EAREsp 676.608/RS). El tema volvió al STJ en el Tema 929, juzgado el 15 de septiembre de 2026, cuya decisión completa aún no fue publicada.

    Cuando el fraude ocurre dentro de la operación bancaria, el banco responde aunque no tenga culpa. Es lo que establece la Súmula 479 del STJ, que atribuye a los bancos responsabilidad objetiva por fraudes de terceros en operaciones bancarias.

    Cómo reunir las pruebas

    • extracto de pago del beneficio, disponible en Meu INSS;
    • extracto de préstamos consignados, también en Meu INSS;
    • comprobante de la impugnación, si la hizo;
    • denuncia policial, si usaron sus datos en un fraude;
    • documento de identidad y comprobante de domicilio.

    Cuidado con las estafas

    El INSS no envía enlaces ni SMS pidiendo datos personales. No comparta la contraseña de gov.br con nadie y desconfíe de quien cobra por adelantado prometiendo devolución garantizada.

    Cuanto antes se interrumpa el descuento, menor es el perjuicio, porque cada mes de cobro aumenta el valor en discusión.

    SPD Advocacia atiende a jubilados y pensionistas de todo Brasil, también a familiares que viven en el exterior, con atención digital. Más información en derecho previsional o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Sobreendeudamiento: cómo renegociar las deudas

    Sobreendeudamiento: cómo renegociar las deudas

    Cuando las cuotas sumadas empiezan a consumir el dinero del alquiler, la comida y los remedios, la persona puede estar sobreendeudada. Desde 2021, el Código de Defensa del Consumidor de Brasil tiene reglas propias para esta situación: el consumidor reúne las deudas y presenta un plan único de pago, de hasta 5 años, sin renunciar a lo que necesita para vivir.

    Qué considera la ley sobreendeudamiento

    Es la imposibilidad manifiesta de la persona física, de buena fe, de pagar todas sus deudas de consumo sin comprometer su mínimo existencial (art. 54-A, § 1º, del CDC, incluido por la Ley 14.181/2021). Incluye préstamos, tarjeta de crédito, compras a plazo y servicios de prestación continuada.

    Quién puede pedirlo

    Solo la persona física. La ley no protege deudas hechas con fraude o mala fe, contratos firmados con la intención de no pagar, ni compras de productos y servicios de lujo de alto valor (art. 54-A, § 3º).

    Qué deudas quedan fuera del plan

    La financiación inmobiliaria, el crédito rural y los contratos de crédito con garantía real no entran en la renegociación (art. 104-A, § 1º). Las deudas que no provienen de una relación de consumo, como impuestos y pensión alimenticia, siguen sus propias reglas.

    Cómo funciona, paso a paso

    1. Relevamiento: lista de todas las deudas, de los ingresos y de los gastos básicos del hogar.
    2. Pedido de renegociación: presentado ante la Justicia. Los órganos de defensa del consumidor, como el Procon, también pueden conducir la fase de conciliación (art. 104-C).
    3. Audiencia con todos los acreedores: el consumidor presenta un plan de hasta 5 años, preservado el mínimo existencial (art. 104-A).
    4. Acreedor ausente: si no comparece sin justificación, su cobro queda suspendido, cesan los recargos por mora y puede quedar sujeto al plan (art. 104-A, § 2º).
    5. Sin acuerdo: a pedido del consumidor, el juez abre un proceso por sobreendeudamiento para revisar los contratos y fijar un plan judicial (art. 104-B).

    ¿Y el mínimo existencial?

    El valor que debe quedar para que la persona viva está fijado por decreto federal en R$ 600 por mes (Decretos 11.150/2022 y 11.567/2023). En abril de 2026, el Supremo Tribunal Federal (STF) juzgó las ADPF 1005, 1006 y 1097. Por unanimidad, ordenó que el Consejo Monetario Nacional revise estos parámetros cada año, con estudios técnicos. Por mayoría, decidió que las cuotas del crédito consignado no pueden comprometer el mínimo existencial.

    Para jubilados y servidores públicos esto pesa: los descuentos del consignado pasan a contar al analizar cuánto queda realmente a fin de mes.

    Documentos útiles

    • contratos y extractos de todas las deudas;
    • comprobantes de ingresos;
    • cuentas fijas: alquiler, agua, luz, escuela y remedios;
    • extracto del consignado, para jubilados y servidores.

    Un plan con números verificados es lo que da chance de acuerdo. Una propuesta que el propio consumidor no puede cumplir suele devolver la deuda al punto de partida.

    SPD Advocacia atiende casos de sobreendeudamiento en todo Brasil, con atención digital. Más información en derecho del consumidor o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Holding familiar y el nuevo ITCMD en 2026

    Holding familiar y el nuevo ITCMD en 2026

    El impuesto a la herencia y donación de Brasil, el ITCMD (llamado ITCD en el estado de Goiás), cambió con la reforma tributaria. La Ley Complementaria 227, del 13 de enero de 2026, creó normas generales para todo el país. Para las familias que planean su sucesión, con o sin holding, dos reglas merecen atención: la alícuota progresiva y la valuación de las cuotas a valor de mercado.

    Alícuota progresiva en todo el país

    Desde la Enmienda Constitucional 132/2023, la Constitución exige que el ITCMD sea progresivo según el valor de la cuota hereditaria, del legado o de la donación (art. 155, § 1º, VI). La Ley 227 repite la regla y ordena respetar la alícuota máxima fijada por el Senado Federal (art. 156), hoy de 8% (Resolución 9/1992 del Senado). Cuanto mayor el valor transmitido, mayor la alícuota.

    En Goiás, el ITCD ya es progresivo desde 2016: 2% hasta R$ 25 mil, 4% de R$ 25 mil a R$ 200 mil, 6% de R$ 200 mil a R$ 600 mil y 8% por encima de eso, según la Secretaría de Economía del estado (Ley estatal 19.021/2015). Los estados que cobraban alícuota fija deben adaptar sus leyes.

    Cuotas de la holding valuadas a valor de mercado

    Uno de los atractivos de la holding era donar cuotas valuadas por el capital social o por el valor contable, muchas veces por debajo del valor real de los inmuebles de la empresa. La Ley 227 cambió este punto. La regla general es que la base del impuesto es el valor de mercado del bien (art. 152). Para cuotas de empresas que no cotizan en bolsa, el cálculo debe usar una metodología técnicamente idónea y llegar, como mínimo, al patrimonio neto ajustado por la valuación de activos y pasivos a valor de mercado (art. 154, II).

    En la práctica, el ahorro que venía solo de la diferencia entre valor contable y valor de mercado tiende a disminuir.

    ¿La holding todavía vale la pena?

    Depende del patrimonio y de los objetivos de la familia. La holding sigue siendo útil para:

    • concentrar la gestión de inmuebles y empresas en una sola estructura;
    • definir reglas de administración, de venta de cuotas y de ingreso de herederos y cónyuges;
    • donar cuotas en vida con reserva de usufructo, sin que los padres pierdan la renta y el control;
    • reducir el costo y la demora del inventario y los conflictos entre herederos.

    El beneficio tributario debe calcularse caso por caso, considerando también el impuesto a la renta, el ITBI y el costo de mantener la empresa.

    Por qué mirar esto ahora

    El impuesto aplicado es el de la ley vigente en la fecha de la donación o del fallecimiento (art. 156, § 1º, de la Ley 227). Cada estado cobra el ITCMD por su propia ley, y una ley estatal que aumente el impuesto debe respetar los plazos constitucionales antes de aplicarse. Quien planea donaciones tiene interés en conocer las reglas de su estado y el calendario de cambios antes de decidir.

    SPD Advocacia estructura holdings familiares y planificación sucesoria en todo Brasil, también para brasileños que viven en el exterior. Más información en holding familiar o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.

  • Banco ejecutando a su empresa: qué hacer

    Banco ejecutando a su empresa: qué hacer

    La ejecución es el proceso en que el banco cobra una deuda ya representada por un título, como la cédula de crédito bancario. La empresa es citada para pagar en 3 días, y el plazo para defenderse empieza a correr al mismo tiempo. Perder estos plazos puede llevar al bloqueo de cuentas y al embargo de bienes.

    Los plazos que cuentan

    • 3 días para pagar, contados desde la citación (art. 829 del Código de Proceso Civil, CPC).
    • 15 días para presentar embargos a la ejecución (art. 915). No dependen de embargo previo de bienes, depósito o caución (art. 914).
    • Pago en cuotas: en el mismo plazo de 15 días, la empresa puede reconocer la deuda, depositar el 30% del valor, con costas y honorarios, y pagar el resto en hasta 6 cuotas mensuales, con corrección e intereses del 1% al mes (art. 916). Quien elige las cuotas renuncia a los embargos (art. 916, § 6º).

    Qué se puede discutir en los embargos

    • Exceso de ejecución: el banco cobra más de lo debido. La ley exige que la empresa indique el valor correcto, con el cálculo detallado, bajo pena de que el argumento no sea examinado (art. 917, §§ 3º y 4º).
    • Cargos: cobros no previstos en el contrato, sumados en duplicidad o calculados de forma distinta a la pactada.
    • Fallas en el título: falta de firma, de demostrativo de la deuda o de valor cierto.
    • Prescripción de la deuda o de parte de ella.
    • Intereses: una tasa superior al 12% anual, por sí sola, no se considera abusiva (Súmula 382 del STJ). La revisión exige prueba concreta del abuso. Para empresas es más difícil, porque el Código de Defensa del Consumidor solo se aplica en situaciones específicas.

    ¿Los embargos suspenden el cobro?

    No automáticamente. El juez solo suspende la ejecución si hay riesgo de daño, un argumento relevante y la deuda está garantizada por embargo, depósito o caución suficientes (art. 919, § 1º). Por eso, la estrategia suele combinar defensa técnica y negociación.

    ¿Los socios también responden?

    Si el socio firmó como avalista o fiador, el banco puede cobrarle directamente, incluso con bienes personales. Sin aval ni fianza, los bienes del socio en regla no responden por las deudas de la empresa, salvo en hipótesis excepcionales, como la desconsideración de la personalidad jurídica.

    Negociar todavía es posible

    La ejecución no impide un acuerdo. Una propuesta apoyada en un cálculo verificado, con los errores del banco señalados, suele dar otra base a la conversación.

    Qué reunir después de la citación

    • copia del proceso y del contrato, con adendas y renegociaciones;
    • extractos de la cuenta y de la operación desde el inicio;
    • comprobantes de pagos realizados;
    • documentos de las garantías dadas, como inmuebles, vehículos y cuentas por cobrar.

    SPD Advocacia defiende a empresas y empresarios frente a bancos en todo Brasil. Más información en empresas contra bancos o escríbanos por WhatsApp (62) 98184-3257.

    Actualizado en septiembre de 2026. Contenido informativo, conforme a las reglas de la OAB (Provimento 205/2021). Cada caso requiere análisis propio, y no prometemos resultados.